Od 1 stycznia 2026 r. organizacje pozarządowe prowadzą uproszczoną ewidencję przychodów i kosztów (UEPIK) według rozporządzenia Ministra Finansów i Gospodarki z dnia 22 grudnia 2025 r. (Dz.U. 2025 poz. 1880). Zastąpiło ono rozporządzenie z 22 października 2018 r. Zmiana wynika z nowelizacji ustawy o działalności pożytku publicznego, która podniosła limit przychodów uprawniający do UEPIK ze 100 tys. zł do 1 mln zł.
Ogólne zasady ewidencji się nie zmieniły. Nowe rozporządzenie upraszcza wzory zestawień, znosi karty przychodów pracowników, wprowadza zestawienie uzupełniające i wydłuża termin zapisów dotyczących wydatków.
Koła gospodyń wiejskich mają osobne rozporządzenie z dnia 23 grudnia 2025 r. (Dz.U. 2025 poz. 1879). Zasady ewidencji elektronicznej, dowodów, terminów zapisów i przepisy przejściowe są w nim takie same jak dla NGO. Różnią się wzór zestawienia przychodów i kosztów oraz brak zestawienia uzupełniającego. Punkty 1–3 poniżej dotyczą tylko NGO, a numery paragrafów w artykule – jeśli nie zaznaczono inaczej – odnoszą się do rozporządzenia dla NGO.
Pierwsza wersja tego artykułu (grudzień 2025 r.) powstała na podstawie projektu rozporządzenia z 14 listopada 2025 r. Obecna wersja opisuje rozporządzenie w brzmieniu ogłoszonym w Dzienniku Ustaw. Co zmieniło się względem projektu – na końcu artykułu.
1. Likwidacja kart przychodów pracowników (NGO)
Do końca 2025 r. organizacja prowadząca UEPIK musiała prowadzić odrębne karty przychodów dla każdego pracownika. Nowe rozporządzenie z nich rezygnuje – uproszczona ewidencja nie obejmuje już tego zestawienia. Obowiązki płatnika, takie jak informacje PIT-11 i deklaracja PIT-4R, pozostają bez zmian. W aplikacji obsługuje je moduł Zatrudnienie.
2. Nowy obowiązek – zestawienie uzupełniające (NGO)
Uproszczona ewidencja NGO składa się teraz z czterech elementów: zestawienia przychodów i kosztów, zestawienia przepływów finansowych, wykazu środków trwałych oraz wartości niematerialnych i prawnych i zestawienia uzupełniającego (§ 2).
Rozporządzenie nie określa wzoru zestawienia uzupełniającego. Wskazuje natomiast, jakie dane ma zawierać (§ 4 ust. 1):
- Dane do wyodrębnienia działalności i dotacji – służące spełnieniu wymagań z art. 10 ust. 1 pkt 1 i 2 oraz art. 16 ust. 5 ustawy o działalności pożytku publicznego, czyli rachunkowemu wyodrębnieniu działalności nieodpłatnej i odpłatnej oraz środków z dotacji.
- Łączną wartość darowizn rzeczowych – potrzebną do ustalenia limitu 1 mln zł. Darowizny rzeczowe przeznaczone na działalność statutową nie wliczają się do tego limitu (art. 10a ust. 1 pkt 5 ustawy).
Organizacja może dodać do zestawienia inne dane, jeśli określi je w opisie zasad prowadzenia ewidencji, ale nie mogą to być dane osobowe (§ 4 ust. 2).
3. Zmiany w zestawieniu przychodów i kosztów (załącznik nr 1, NGO)
Główna ewidencja ma mniej kolumn, a kwoty wpisuje się w jednej kolumnie zamiast osobno w złotych i groszach.
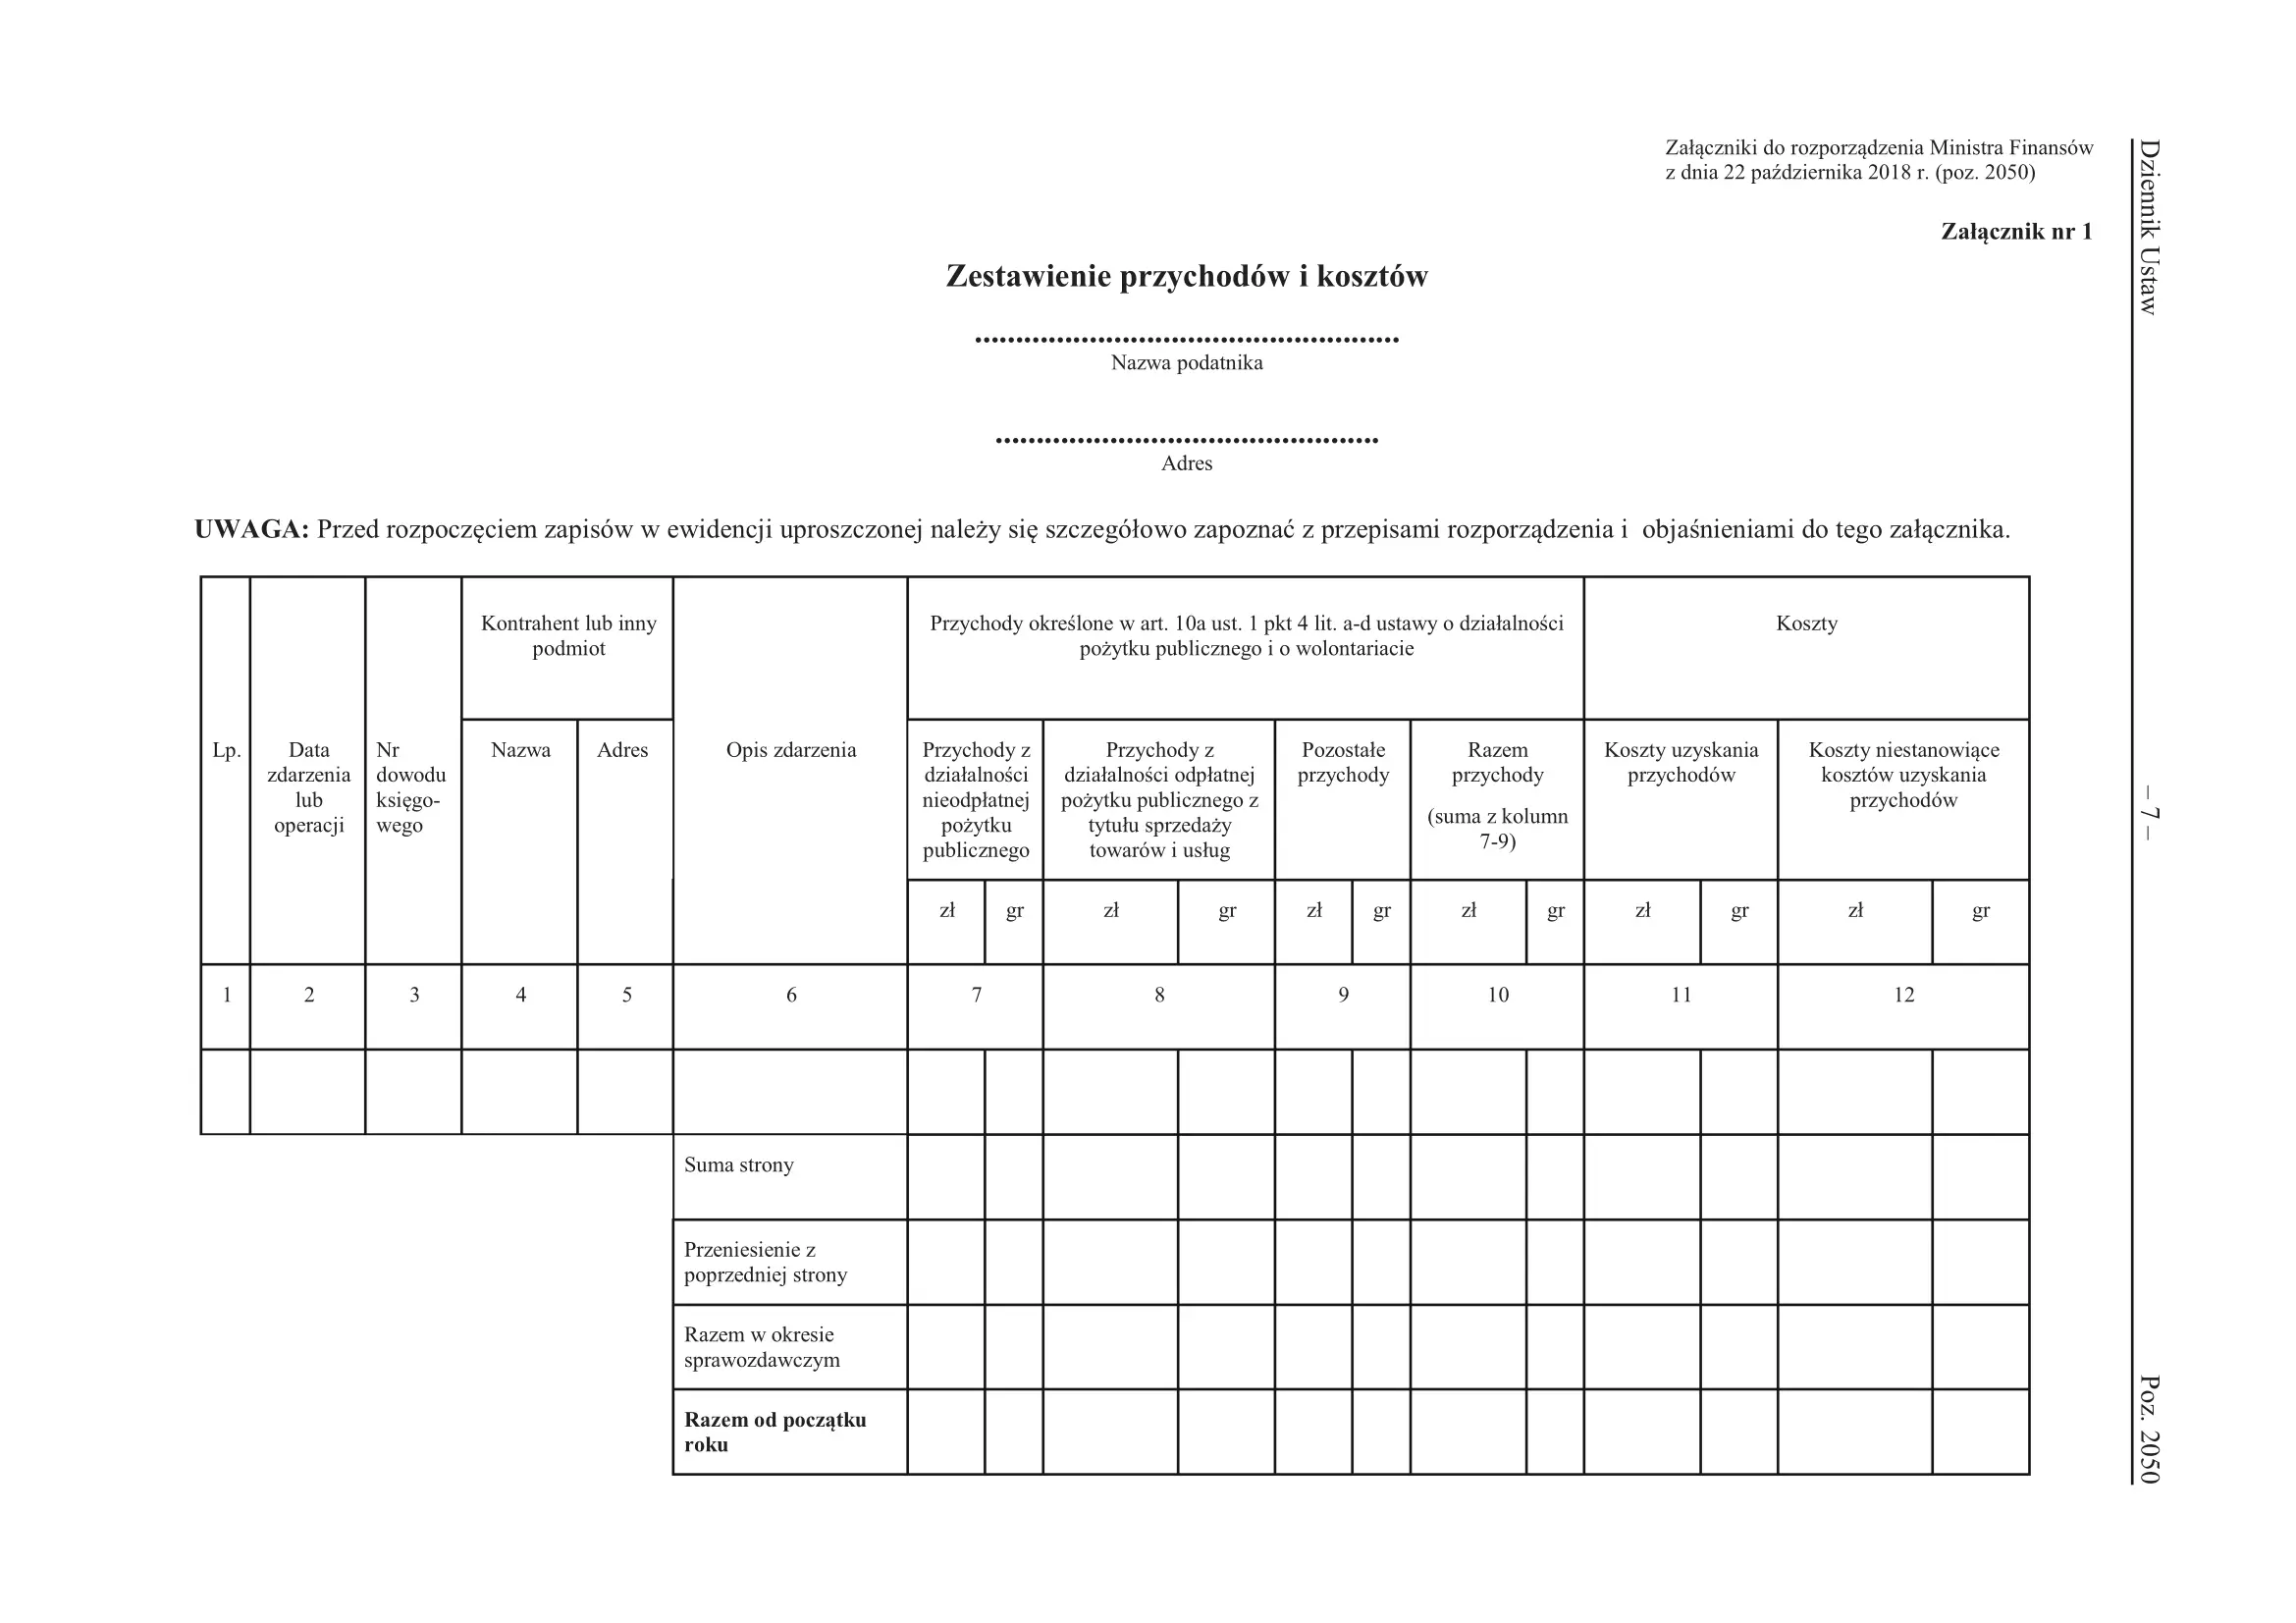
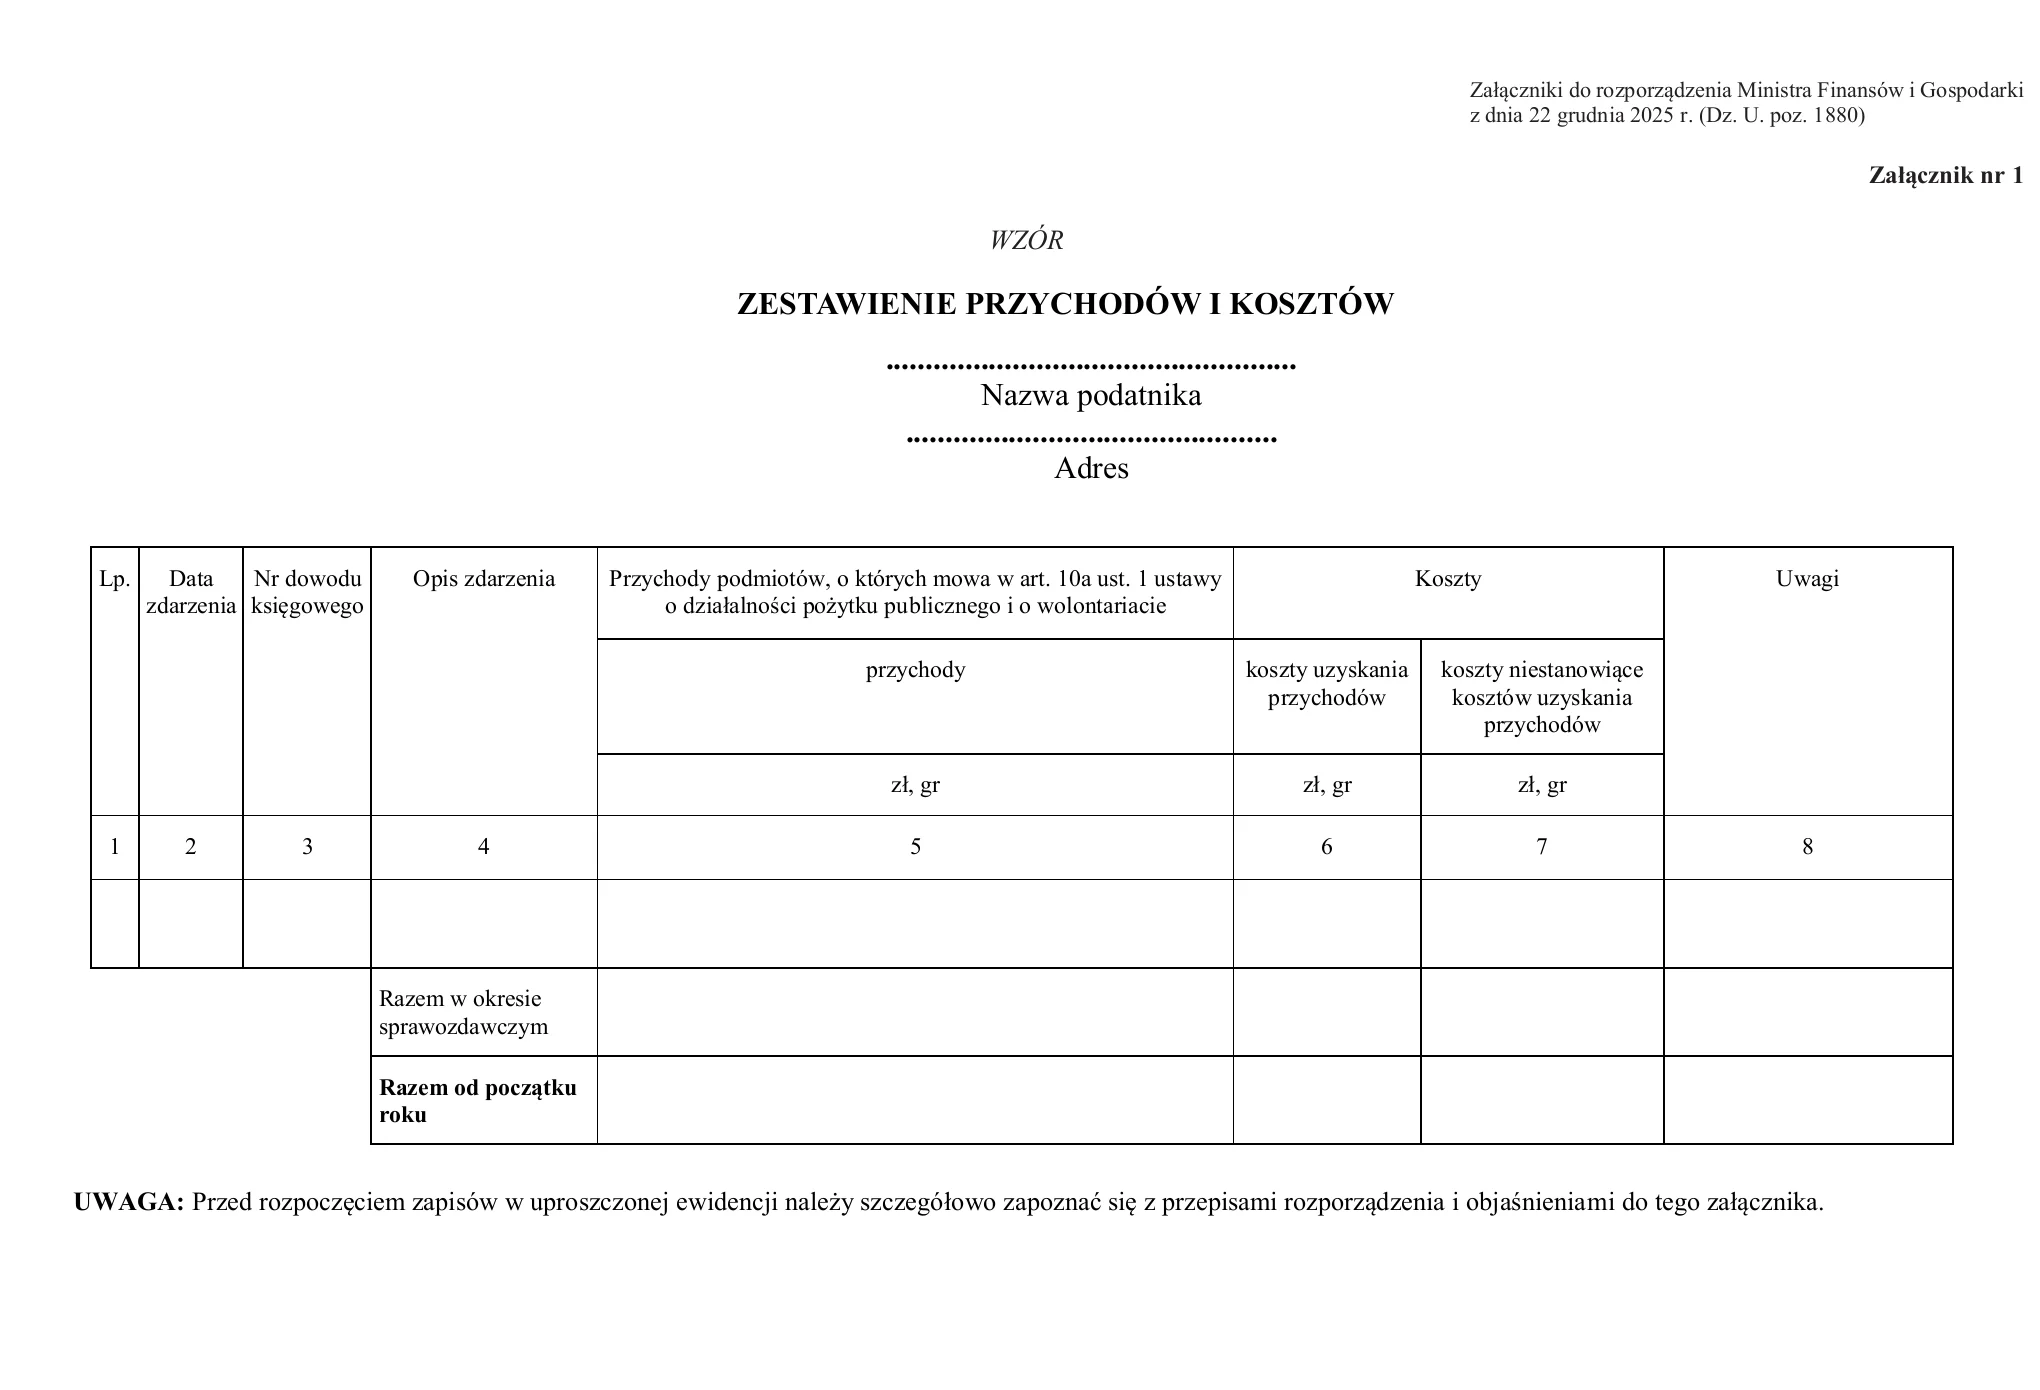
Kluczowe zmiany w tabeli:
-
Nowy wzór nie wymaga wpisywania nazwy i adresu kontrahenta (w starym wzorze kolumny 4 i 5). Dane te pozostają na dowodach źródłowych.
-
Zamiast dotychczasowego podziału przychodów na kilka kolumn jest jedna kolumna nr 5 – „przychody”, pod nagłówkiem „Przychody podmiotów, o których mowa w art. 10a ust. 1 ustawy o działalności pożytku publicznego i o wolontariacie”. Zgodnie z objaśnieniami wpisuje się w niej m.in. składki członkowskie, darowizny, zapisy, spadki, dotacje, subwencje, przychody z ofiarności publicznej oraz ze sprzedaży towarów i usług.
-
Podział kosztów pozostaje bez zmian: „koszty uzyskania przychodów” (kolumna 6) i „koszty niestanowiące kosztów uzyskania przychodów” (kolumna 7).
-
Nowa kolumna 8 – „Uwagi” – na uwagi co do treści zapisów w kolumnach 1–7.
Jak dotąd, po każdym okresie sprawozdawczym kolumny 5–7 się sumuje i wpisuje sumę od początku roku.
4. Zmiany w zestawieniu przepływów finansowych (załącznik nr 2)
Zestawienie służące do rozliczania dochodu wolnego od podatku sporządza się raz, na koniec roku podatkowego. Wcześniej wypełniało się je w każdym okresie sprawozdawczym.
Tabela ma 7 kolumn i nie odwołuje się już do konkretnych punktów art. 17 ust. 1 ustawy o podatku dochodowym od osób prawnych (pkt 4, 40, 47).
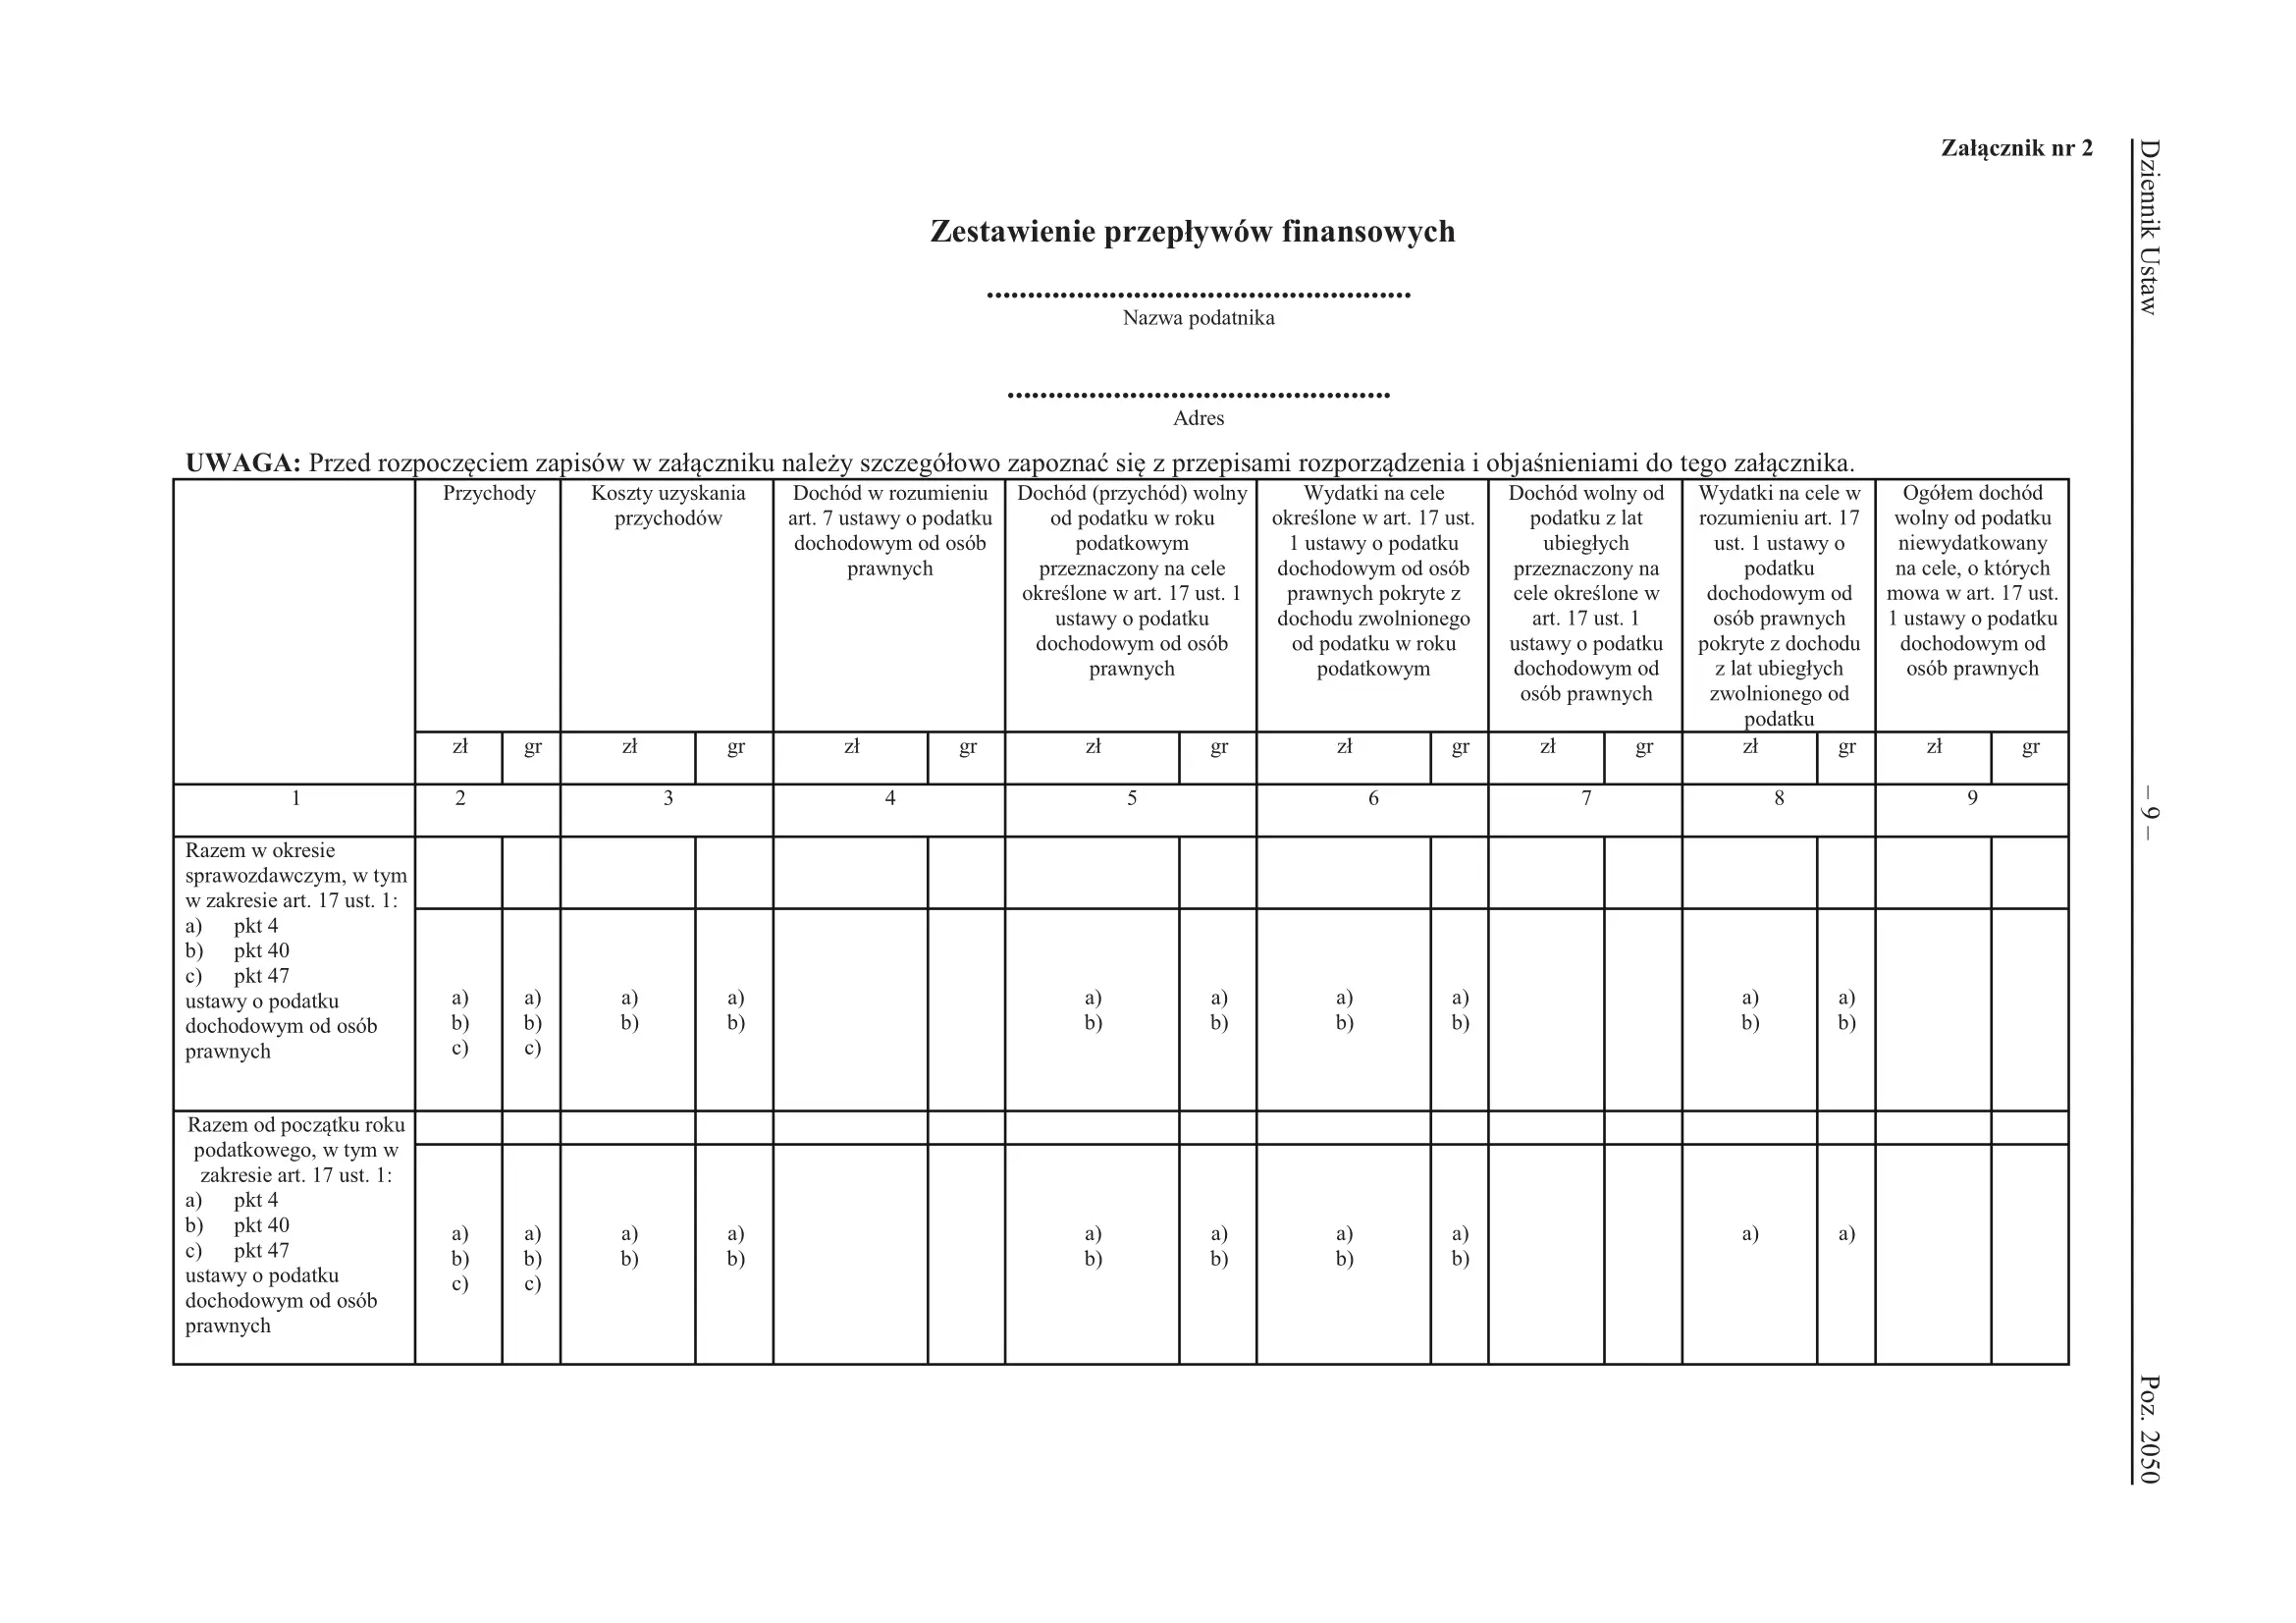
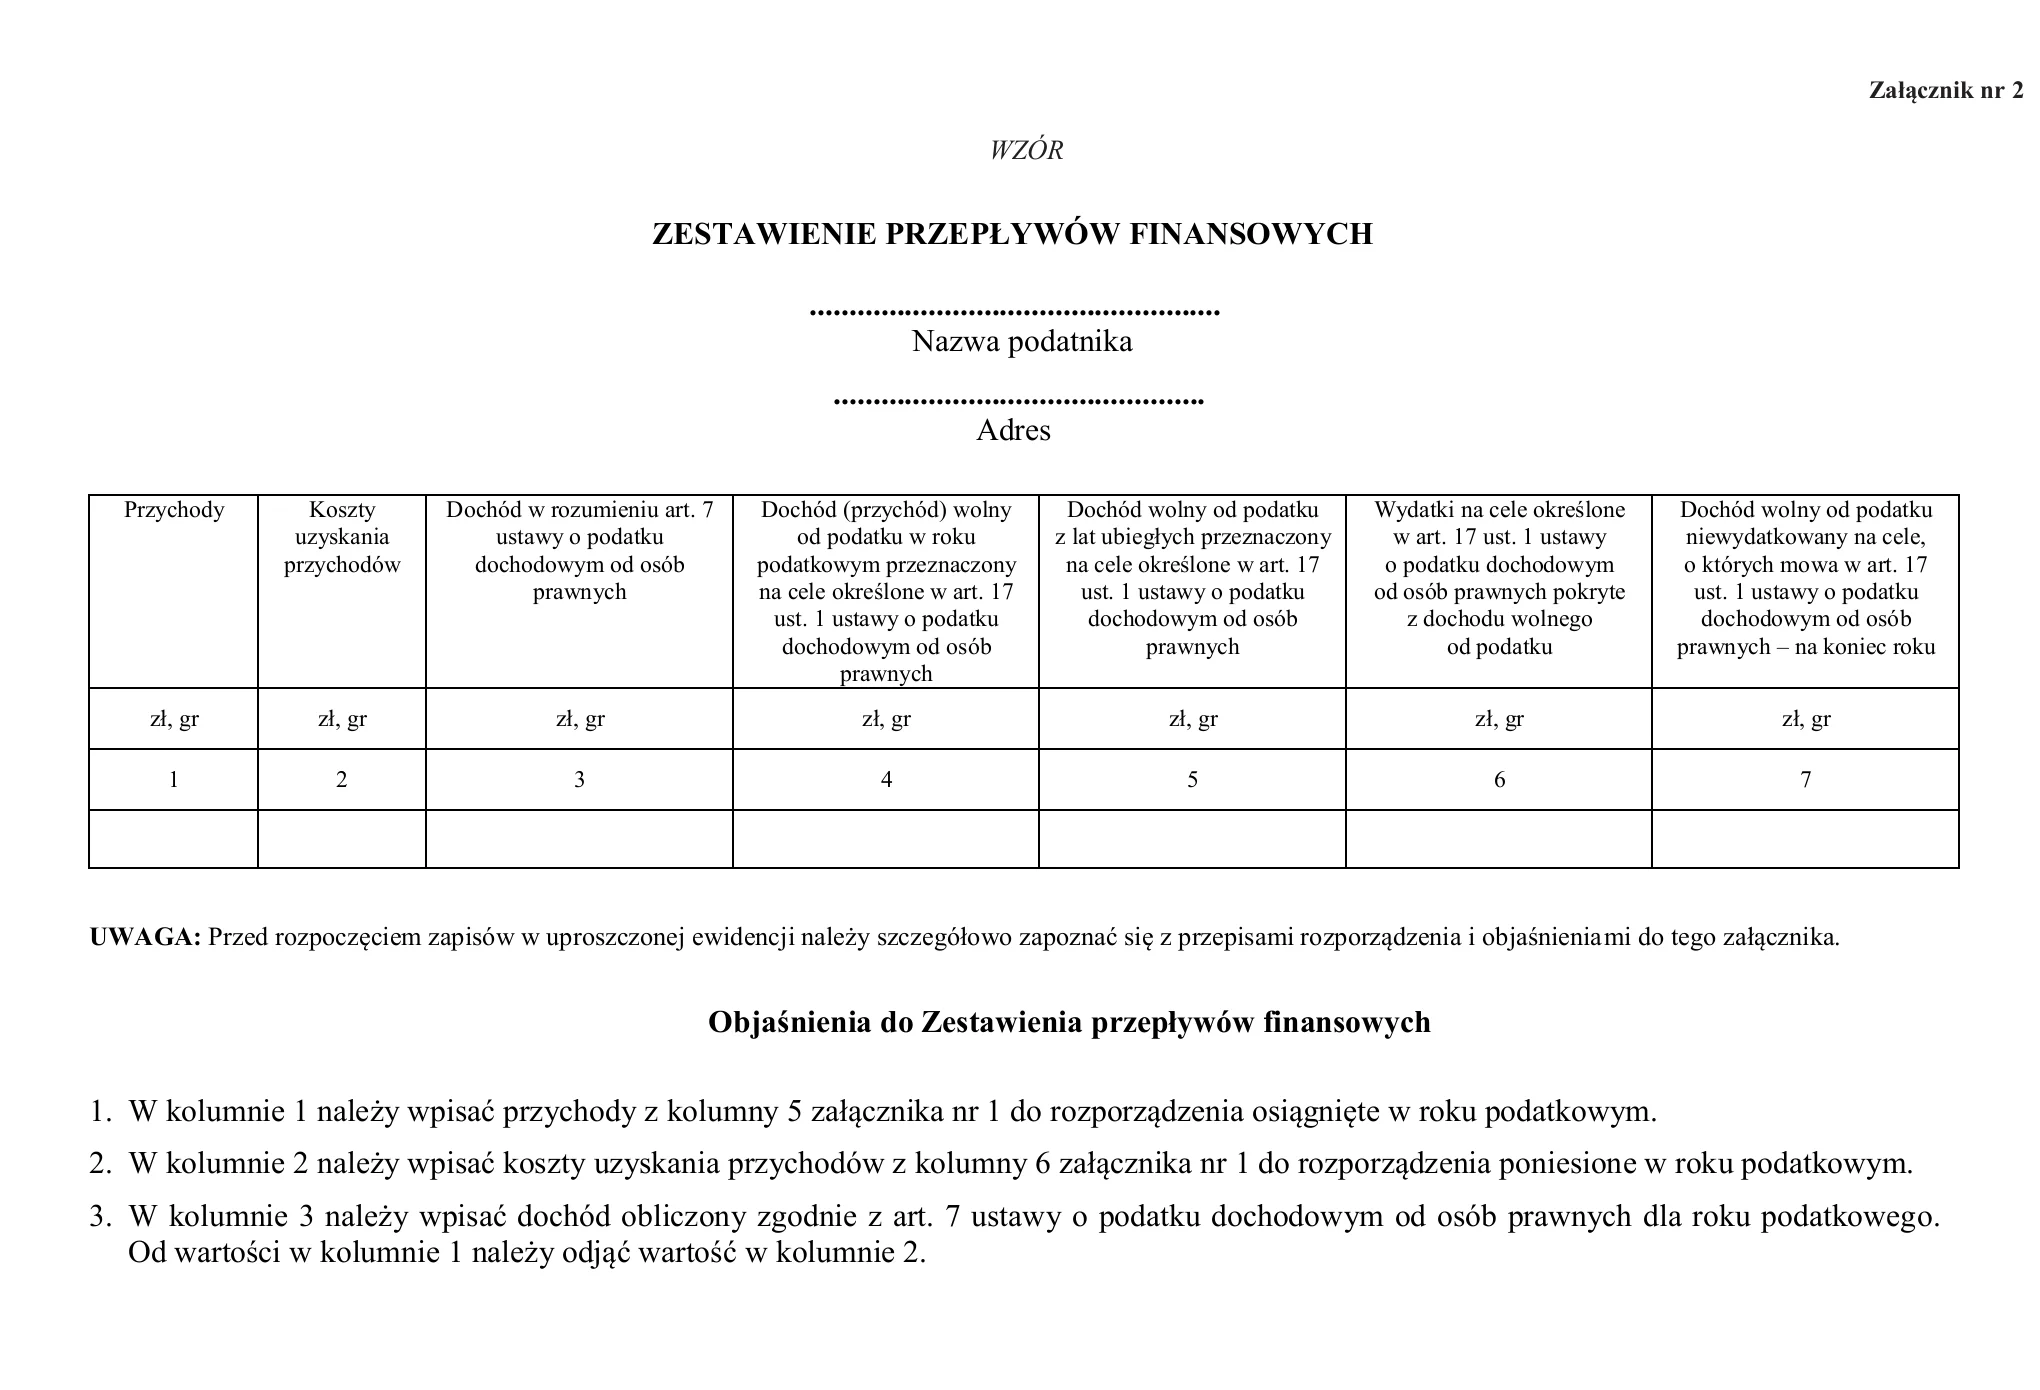
Organizacje, które prowadziły UEPIK w 2025 r. i kontynuują ją w 2026 r., w pierwszym roku wpisują w kolumnie 5 nowego wzoru (dochód wolny z lat ubiegłych) wartość z kolumny 9 starego wzoru (§ 16 rozporządzenia dla NGO, § 15 dla KGW).
5. Nowe wymogi dla wykazu środków trwałych i KSeF
Wykaz środków trwałych oraz wartości niematerialnych i prawnych zawiera m.in.:
-
numer identyfikujący fakturę w Krajowym Systemie e-Faktur, jeżeli faktura dotycząca zbycia składnika została wystawiona przy użyciu KSeF;
-
wysokość odpisu amortyzacyjnego za rok i narastająco – także wtedy, gdy składnik był wcześniej wprowadzony do wykazu, wykreślony z niego i wprowadzony ponownie.
Dla składników wpisanych do wykazu przed 1 stycznia 2026 r. wykaz nie musi zawierać numeru dowodu przyjęcia do używania ani rodzaju dowodu stwierdzającego wytworzenie (§ 17 rozporządzenia dla NGO, § 16 dla KGW). Nie trzeba więc uzupełniać tych danych wstecz.
Obowiązek przechowywania faktur wystawionych i otrzymanych przy użyciu KSeF uznaje się za spełniony przez to, że są przechowywane w tym systemie (§ 7 ust. 11).
6. Ewidencja w postaci elektronicznej
Ewidencja prowadzona w programie komputerowym jest prawidłowa, jeżeli spełnia trzy warunki (§ 6 ust. 3):
- program zapewnia bezzwłoczny wgląd w treść zapisów i umożliwia wydrukowanie wszystkich danych w porządku chronologicznym;
- dane są przechowywane w sposób chroniący je przed zniszczeniem, zniekształceniem i nieuprawnioną modyfikacją;
- działania w ewidencji są przypisane osobom lub procesom i umiejscowione w czasie – wiadomo, kto i kiedy dokonał zapisu.
Rozporządzenie dopuszcza też program, który nie spełnia warunku 1, jeżeli wydruk ewidencji za rok podatkowy zostanie sporządzony w ciągu 90 dni od końca roku (§ 6 ust. 4). Ułatwienie dotyczy tylko warunku 1 – warunki 2 i 3 obowiązują zawsze. Na żądanie urzędu skarbowego wydruk trzeba przygotować wcześniej.
Opis zasad prowadzenia ewidencji elektronicznej musi zawierać opis systemu teleinformatycznego: wykaz programów, zasady ochrony danych i dostępu do nich, wersję oprogramowania i datę rozpoczęcia jego używania. Szczegóły dla arkuszy kalkulacyjnych opisaliśmy w artykule Czy uproszczoną ewidencję (UEPIK) można prowadzić w Excelu?
7. Nowe możliwości dokumentowania wydatków
Nowe rozporządzenie poszerza katalog dowodów, na podstawie których można dokonywać zapisów:
-
Transport publiczny i aplikacje – dowodem wewnętrznym można udokumentować także przejazd transportem publicznym, a podstawą jego wystawienia może być potwierdzenie z aplikacji w postaci elektronicznej lub jego wydruk. Wcześniej dotyczyło to tylko parkowania udokumentowanego biletem z parkometru, kuponem lub biletem jednorazowym.
-
Dowody zastępcze – w przypadku uzasadnionego braku możliwości uzyskania dowodu od kontrahenta zdarzenie można udokumentować zastępczym dowodem sporządzonym przez osoby, które go dokonały. Nie dotyczy to zakupów opodatkowanych VAT (§ 7 ust. 10).
-
Dowody zbiorcze – zapisu można dokonać na podstawie dowodu zbiorczego, w którym wymienia się pojedynczo ujęte w nim dowody. Dowody zbiorcze mogą dotyczyć wyłącznie zdarzeń dokumentowanych dowodem wewnętrznym, w szczególności wpłat składek członkowskich lub darowizn (§ 7 ust. 4).
8. Wydatki zapisuje się do 20. dnia następnego miesiąca
Stare rozporządzenie wymagało zapisywania wydatków (innych niż zakup towarów handlowych) „jeden raz dziennie, po zakończeniu dnia”. Od 2026 r. terminy są takie (§ 12 i § 13):
- zakup materiałów i towarów handlowych – niezwłocznie po ich otrzymaniu, najpóźniej przed przekazaniem do magazynu lub sprzedaży;
- pozostałe wydatki – najpóźniej do 20. dnia każdego miesiąca za miesiąc poprzedni;
- przychody ze sprzedaży – bez zmian: raz dziennie po zakończeniu dnia, najpóźniej przed rozpoczęciem działalności w dniu następnym.
Wydatki można więc zapisywać raz w miesiącu, a nie codziennie.
9. Rok podatkowy inny niż kalendarzowy
Organizacje, których rok podatkowy rozpoczął się przed 1 stycznia 2026 r. i kończy się w 2026 r., do końca tego roku podatkowego stosują stare rozporządzenie z 2018 r. (§ 18 rozporządzenia dla NGO, § 17 dla KGW).
Co zmieniło się względem projektu z listopada 2025 r.
Względem projektu, na którym opierała się pierwsza wersja tego artykułu, w ogłoszonym rozporządzeniu zmieniły się m.in.:
- Ewidencja elektroniczna – w projekcie wydruk w ciągu 90 dni zwalniał ze wszystkich warunków dla programu komputerowego. Ostatecznie zwalnia tylko z warunku wglądu i wydruku; ochrona danych i informacja, kto i kiedy dokonał zapisu, obowiązują zawsze.
- Kolumna 5 zestawienia przychodów i kosztów – w projekcie nazywała się „Przychody z działalności pożytku publicznego”, ostatecznie nazywa się „przychody”.
- Zestawienie uzupełniające – lista danych jest zamknięta, a dodatkowe dane nie mogą być danymi osobowymi.
- Nowe przepisy przejściowe – dla wykazu środków trwałych wprowadzonych przed 2026 r. i dla roku podatkowego innego niż kalendarzowy.
- Biuro rachunkowe – z ostatecznej wersji usunięto obowiązek informowania urzędu skarbowego o powierzeniu ewidencji biuru rachunkowemu.
Co to oznacza dla Twojej organizacji?
Nowe przepisy znoszą część obowiązków (karty przychodów pracowników, codzienne zapisywanie wydatków, przepływy finansowe w każdym okresie) i dostosowują ewidencję do organizacji, które przy limicie 1 mln zł mogą korzystać z UEPIK.
Aplikacja uepik.ngo prowadzi ewidencję według nowych wzorów od 1 stycznia 2026 r. Za nowe obowiązki odpowiadają moduły:
- Krajowy System e-Faktur – pobieranie faktur ręcznie i automatycznie, czytelna wizualizacja bez logowania na stronach rządowych oraz archiwizacja UPO w XML z wizualizacją w PDF.
- Zestawienia i deklaracje – zestawienie przychodów i kosztów, zestawienie przepływów finansowych, zestawienie uzupełniające oraz zeznanie CIT-8 z załącznikami CIT-8/O i CIT-D.
- Środki trwałe – wykaz środków trwałych oraz wartości niematerialnych i prawnych z odpisem narastająco, numerem KSeF faktury zbycia i dowodami OT i LT.
- Projekty i dotacje – wyodrębniona ewidencja grantów i dotacji oraz wybór zwolnienia podatkowego potrzebny do załącznika CIT-8/O.
- Narzędzia – dowody wewnętrzne, w tym zbiorcze dowody wpłat i rozliczenia podróży.