Środek trwały wpisujesz do wykazu najpóźniej w miesiącu, w którym przyjmujesz go do używania (§ 3 ust. 3 rozporządzenia w sprawie UEPIK). W uepik.ngo robisz to w module Środki trwałe: po zapisaniu karty aplikacja układa plan odpisów i wystawia dowód przyjęcia OT.
Zanim zaczniesz: zaksięguj zakup
Wydatek na nabycie środka trwałego nie jest kosztem uzyskania przychodów (art. 16 ust. 1 pkt 1 ustawy o CIT). Fakturę zakupu księgujesz więc jak zwykły koszt, ale jako koszt niestanowiący KUP (NKUP) – co najmniej w kwocie wartości początkowej. Przy składniku wycenionym w cenie nabycia aplikacja poprosi o wskazanie tego kosztu w polu Powiązany koszt.
Odpisy amortyzacyjne trafiają wyłącznie do wykazu – nie pojawiają się na liście kosztów ani w zestawieniu przychodów i kosztów.
Krok po kroku
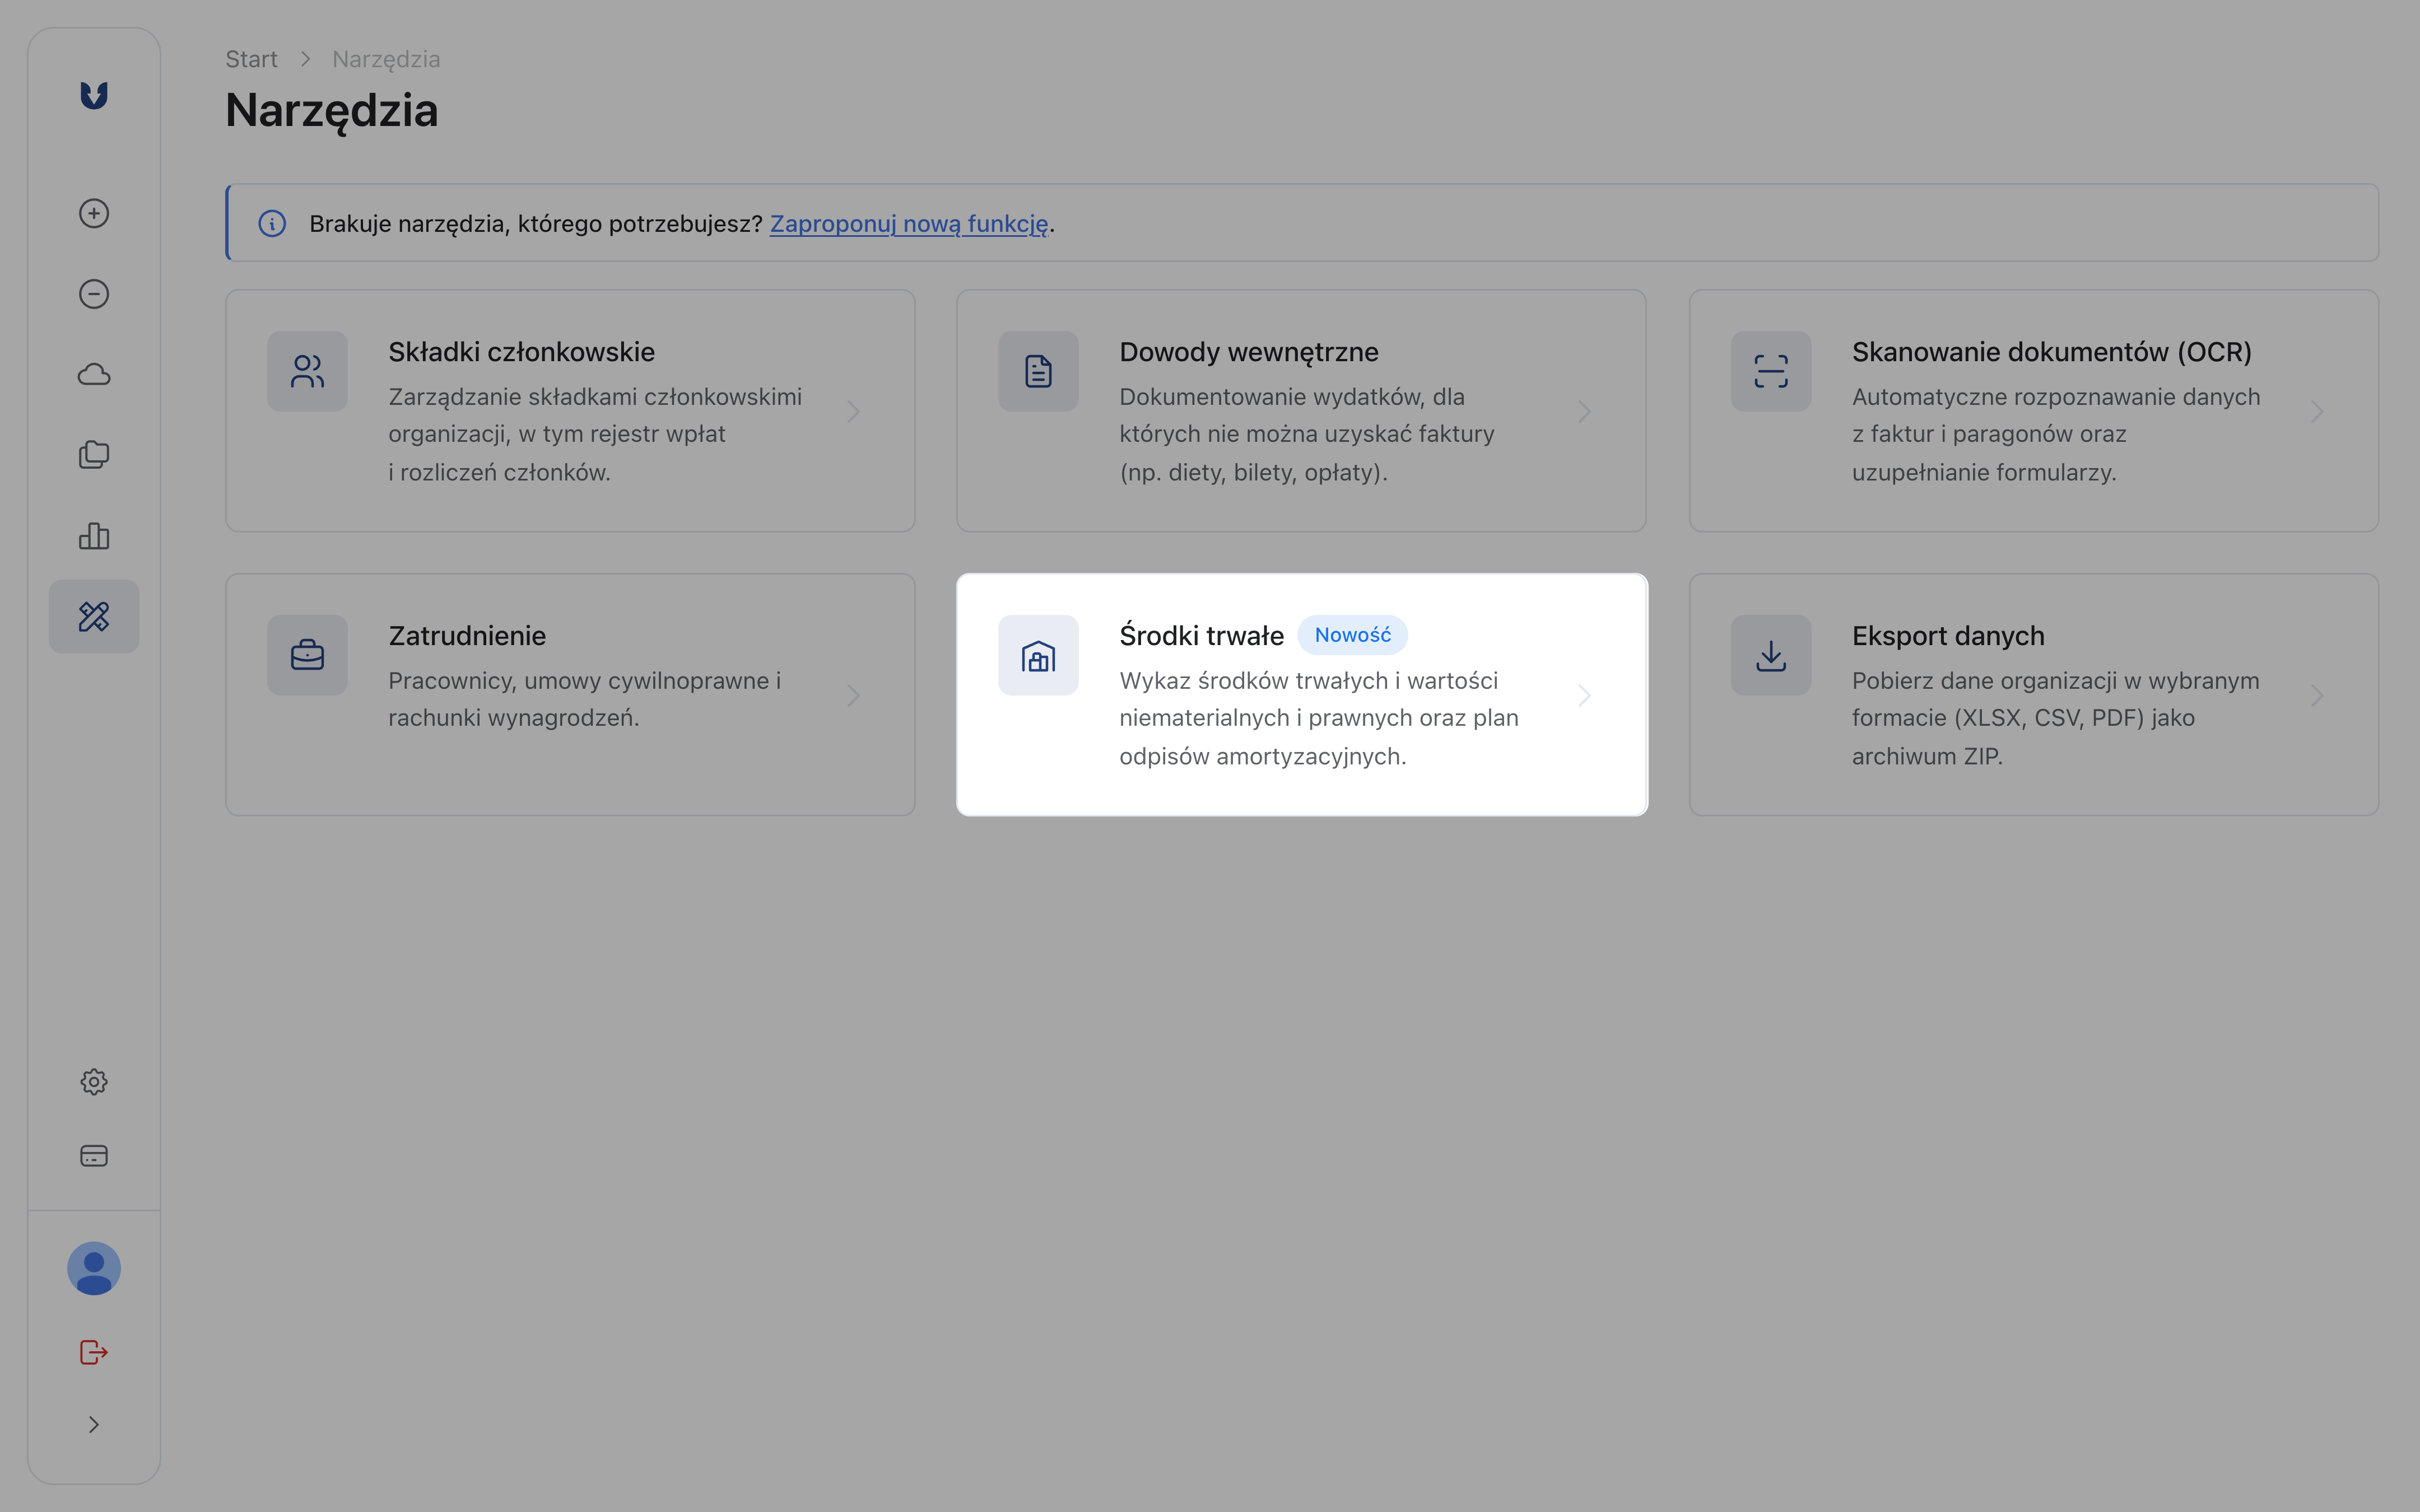
- Przejdź do Narzędzia → Środki trwałe i kliknij Dodaj składnik majątku.
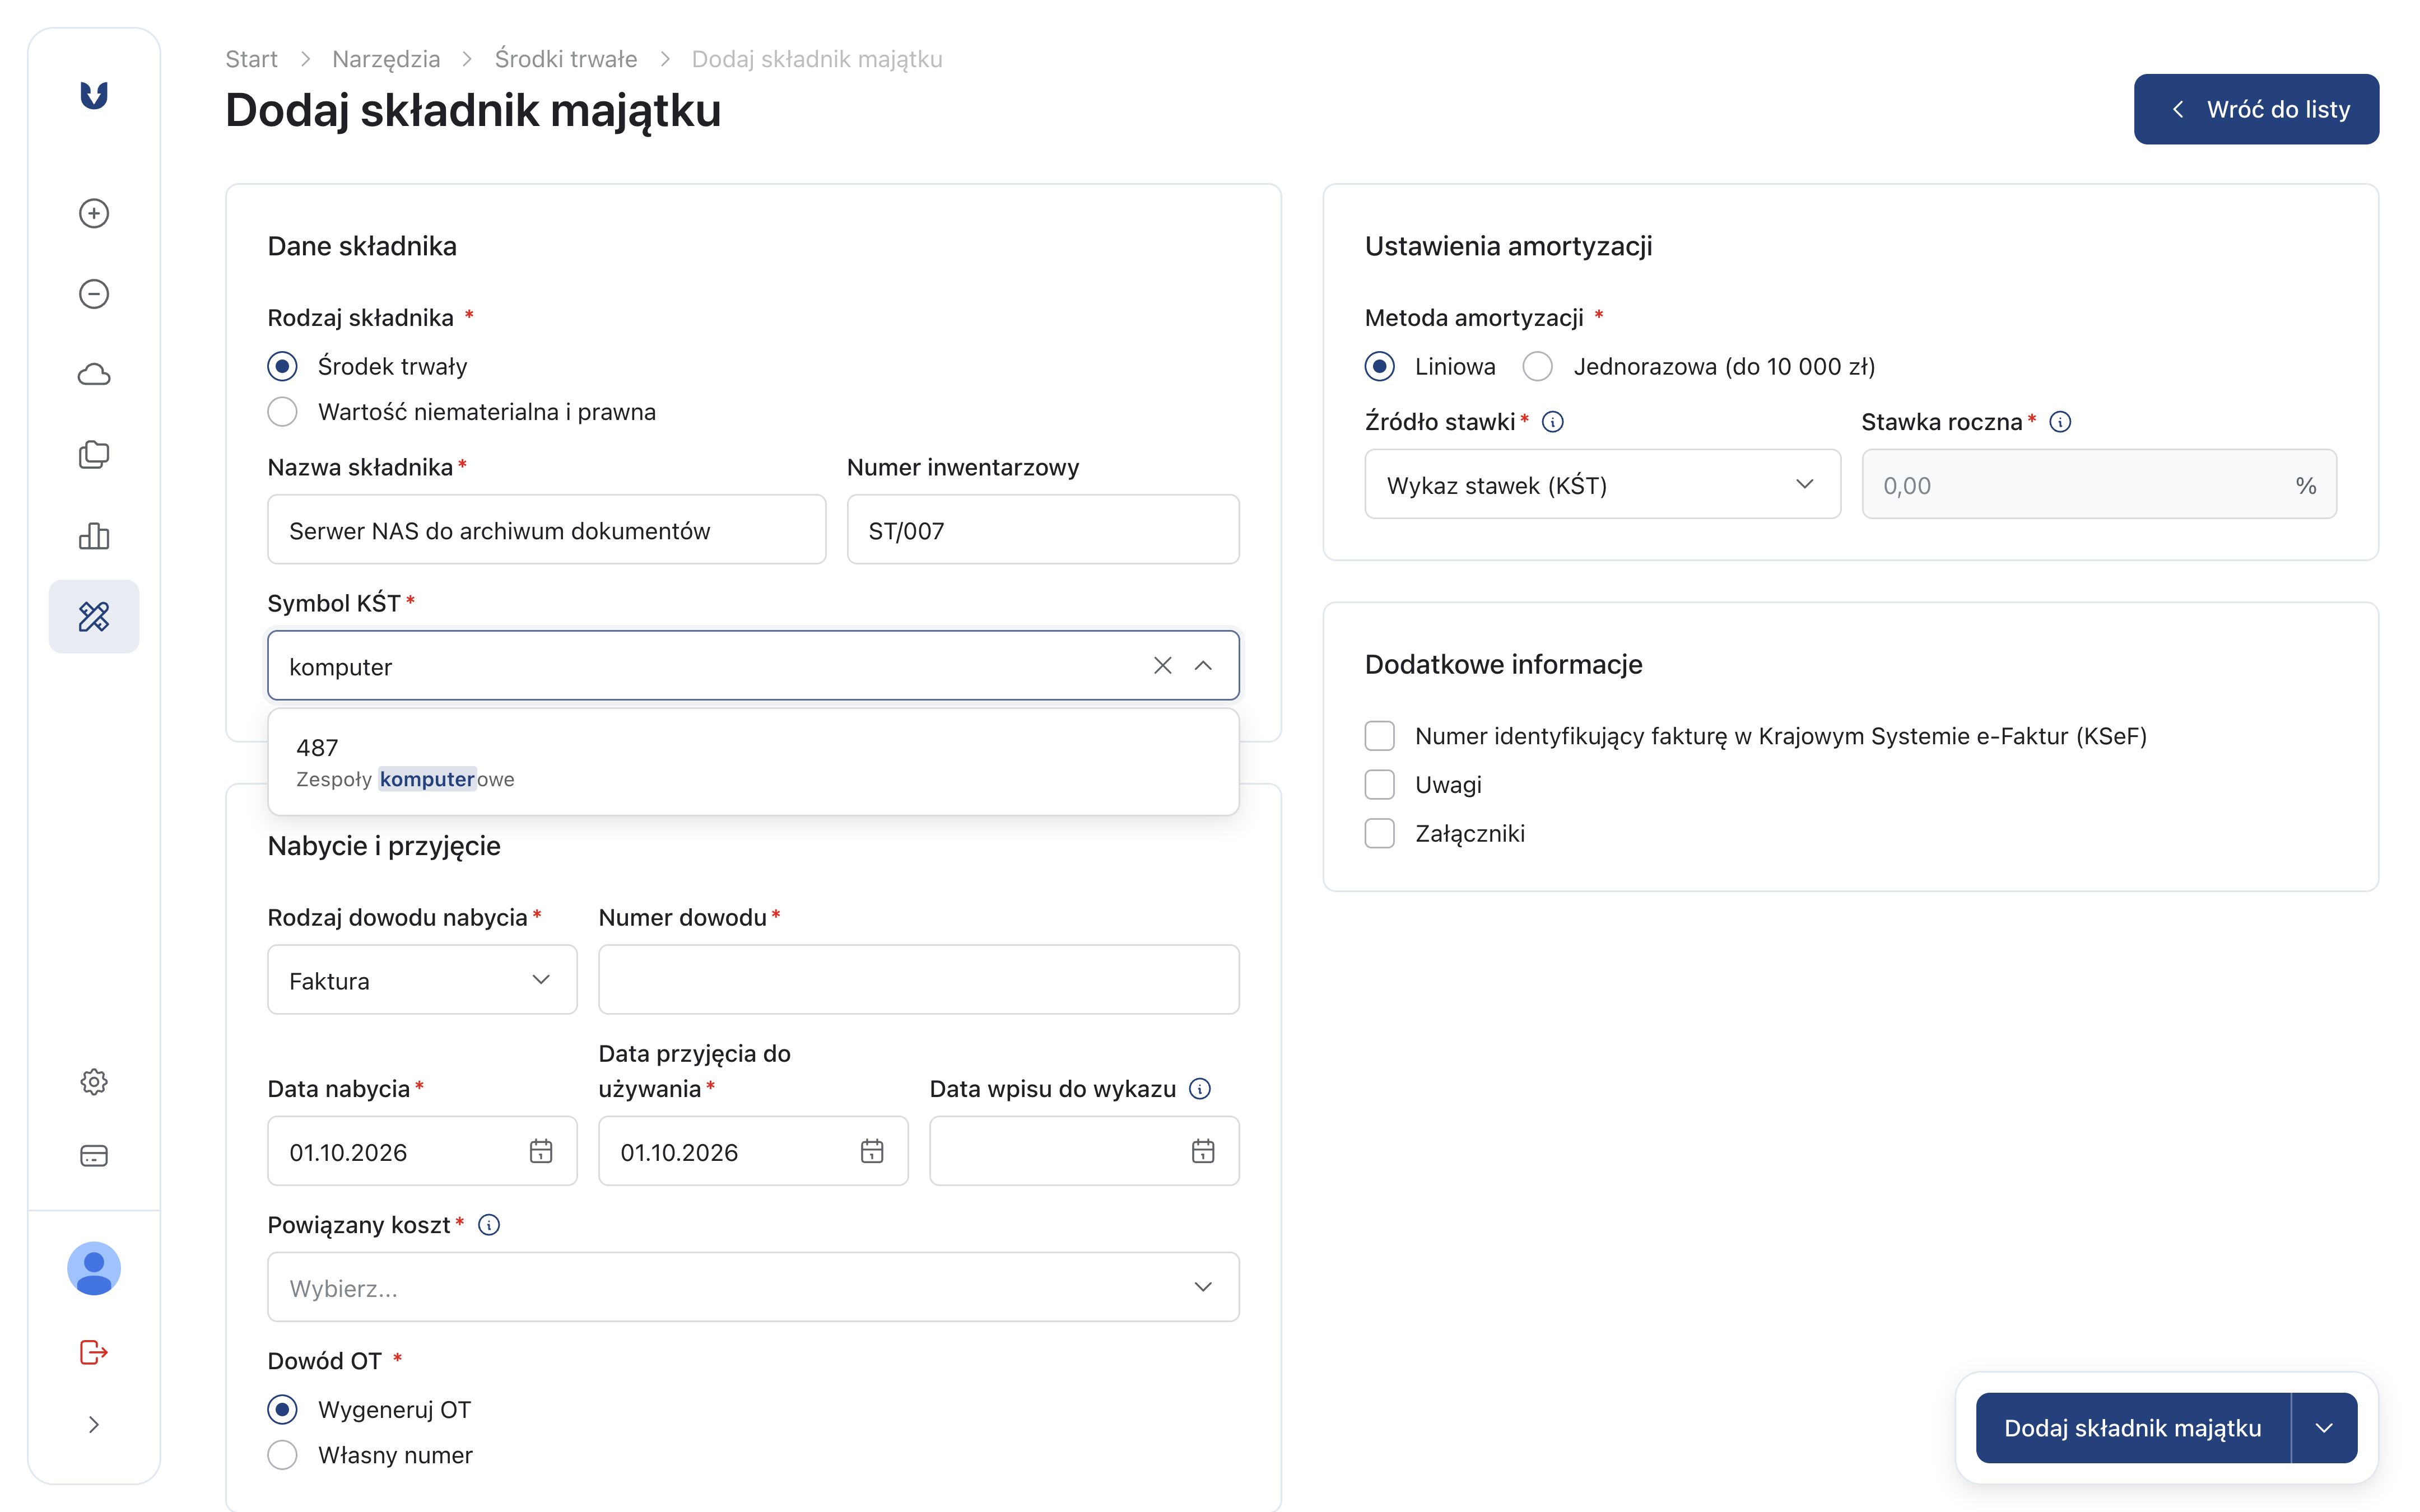
- W sekcji Dane składnika wybierz rodzaj – Środek trwały albo Wartość niematerialna i prawna – i wpisz nazwę oraz numer inwentarzowy.
- W polu Symbol KŚT wpisz nazwę lub numer grupy, np. „komputer” albo „487”, i wybierz pozycję z listy. Stawka z Wykazu rocznych stawek amortyzacyjnych podstawi się sama w polu Stawka roczna.
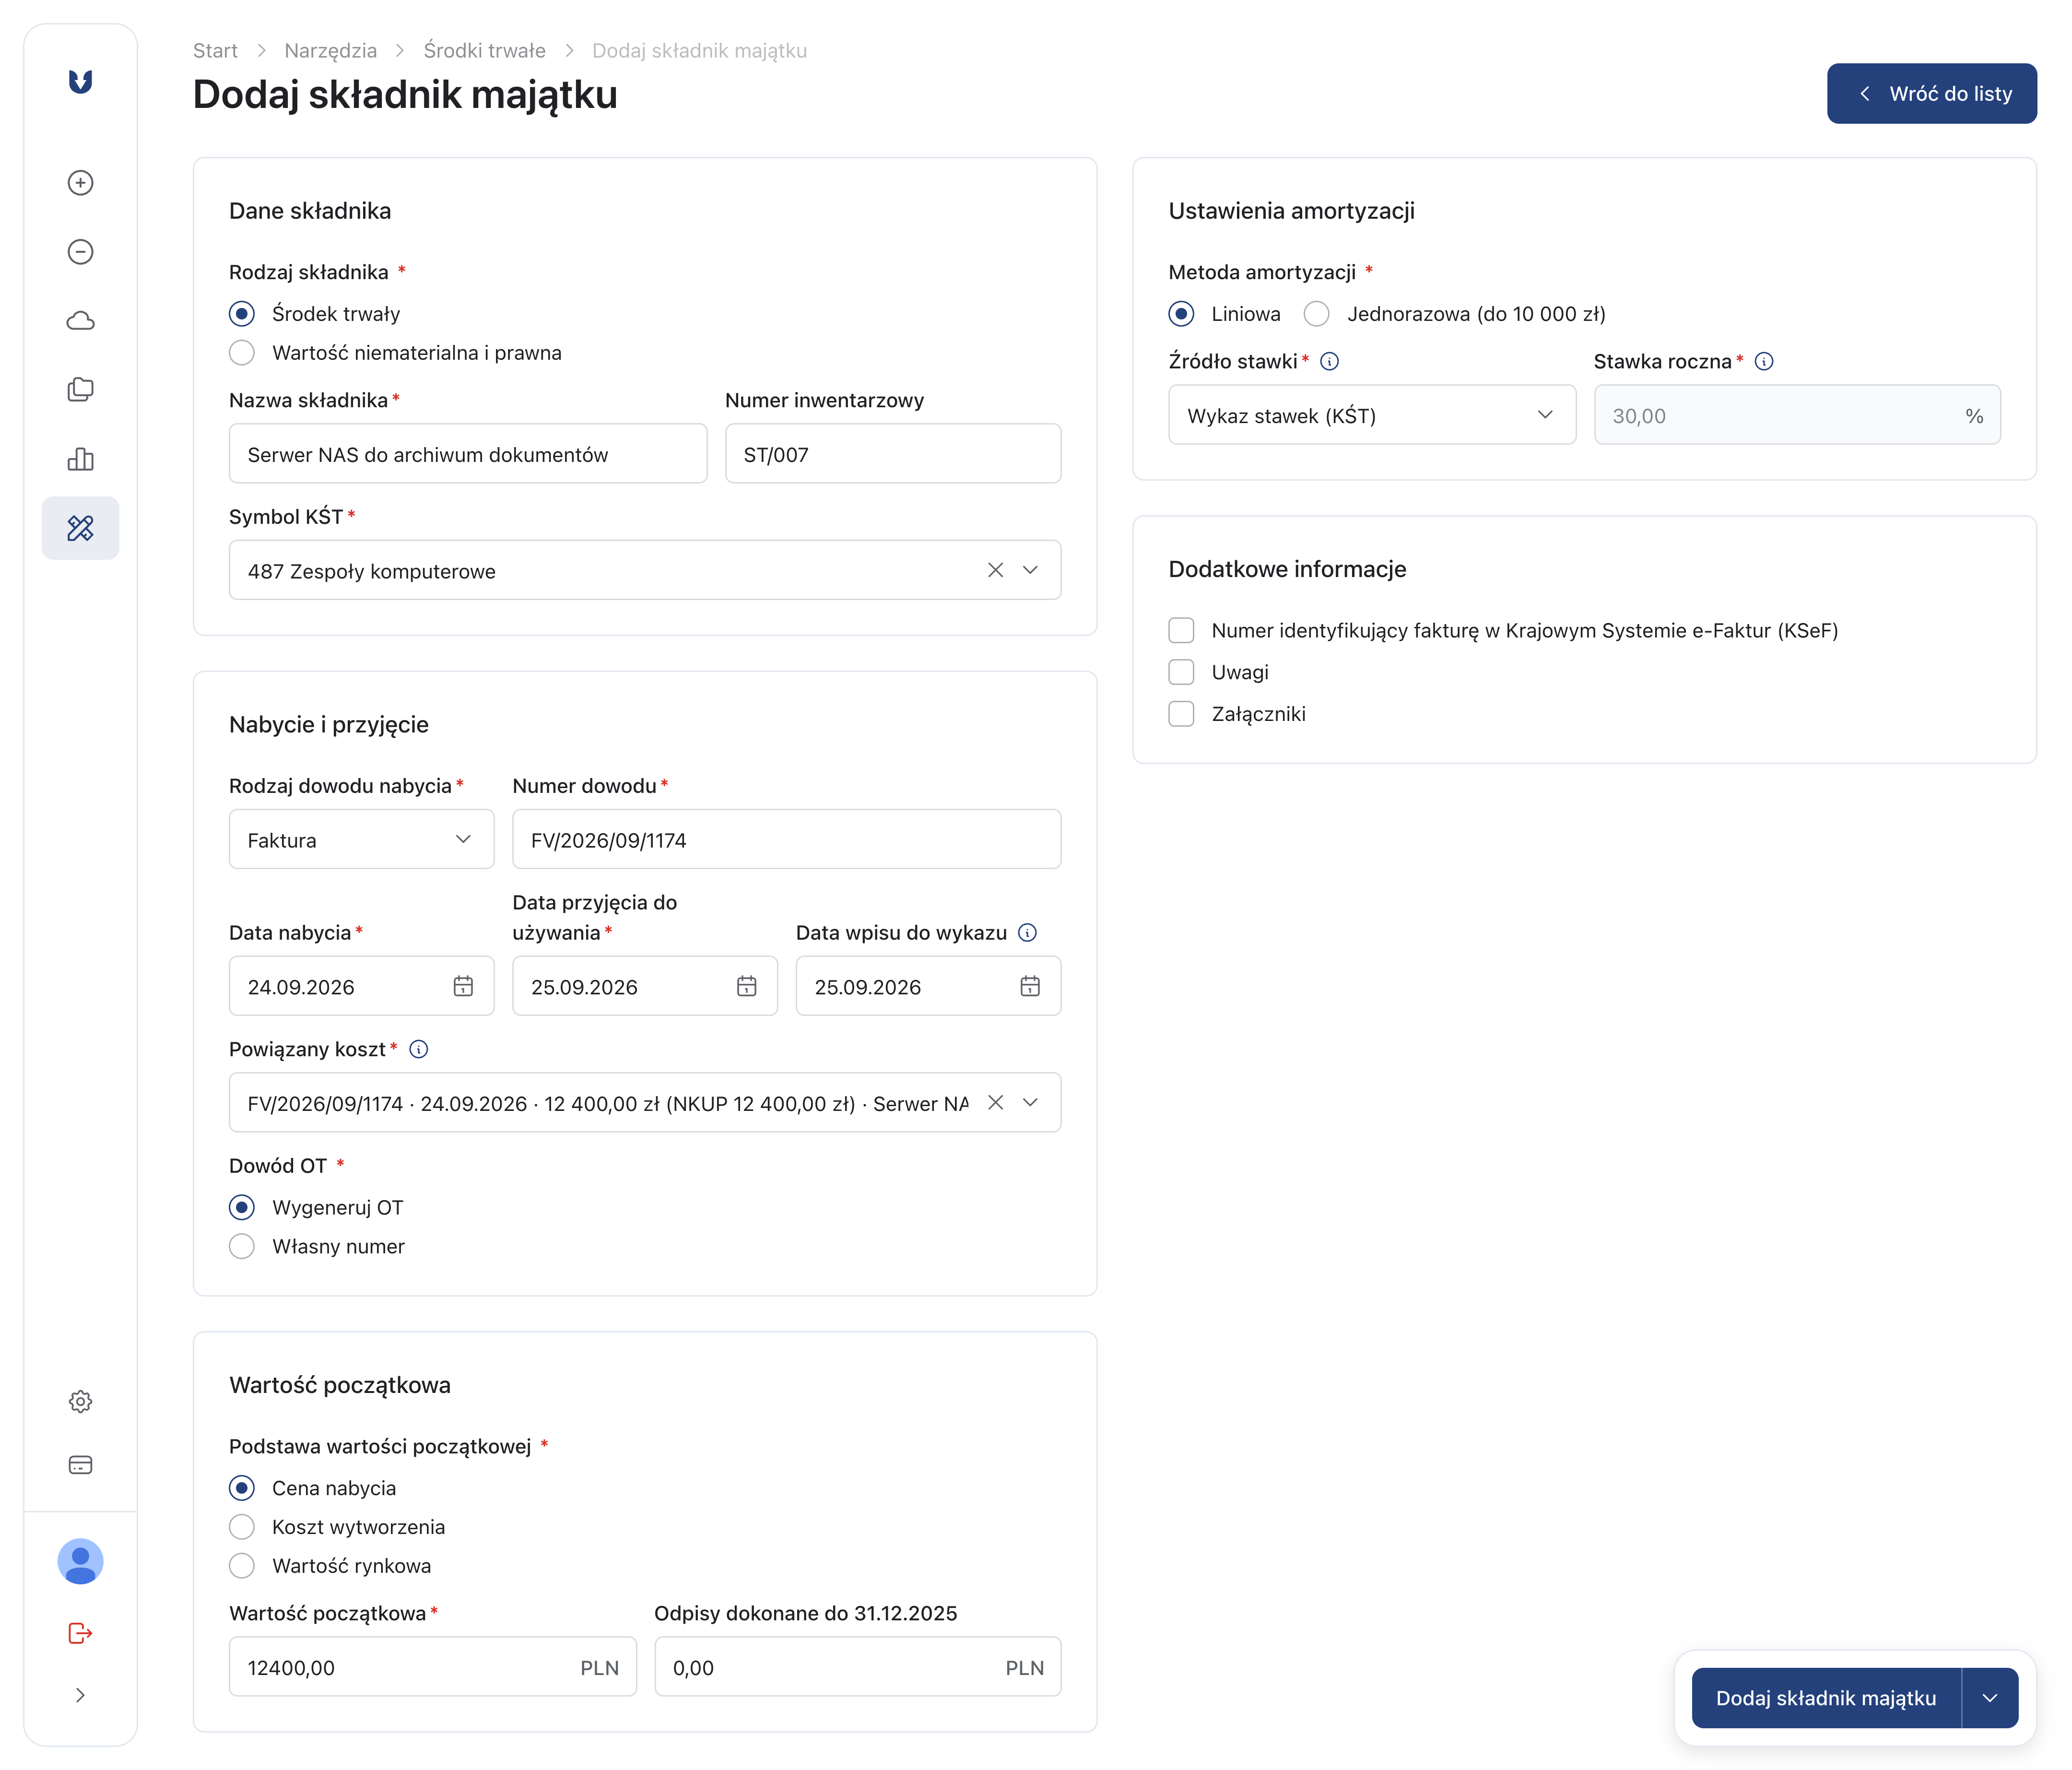
- W sekcji Nabycie i przyjęcie wybierz rodzaj dowodu nabycia (faktura, rachunek, umowa sprzedaży, umowa darowizny i inne) i wpisz jego numer. Uzupełnij Datę nabycia, Datę przyjęcia do używania i Datę wpisu do wykazu.
- W polu Powiązany koszt wybierz fakturę zakupu zaksięgowaną jako NKUP. Lista pokazuje numer, datę, kwotę i część NKUP każdego kosztu.
- Przy Dowodzie OT zostaw Wygeneruj OT – aplikacja nada numer z serii – albo wybierz Własny numer, jeżeli dowód wystawiono poza aplikacją.
- W sekcji Wartość początkowa wybierz podstawę: Cena nabycia przy zakupie, Koszt wytworzenia przy składniku wytworzonym we własnym zakresie, Wartość rynkowa np. przy darowiźnie. Wpisz kwotę.
- W sekcji Ustawienia amortyzacji sprawdź metodę i stawkę, a następnie kliknij Dodaj składnik majątku.
Metoda i stawka amortyzacji
- Liniowa – odpisy według stawki rocznej. Przy źródle Wykaz stawek (KŚT) stawka pochodzi z Wykazu stawek. Gdy symbol KŚT ma kilka pozycji w Wykazie stawek, aplikacja poprosi o wybór właściwej. Inną stawkę wpiszesz po wybraniu źródła Stawka indywidualna.
- Jednorazowa (do 10 000 zł) – cała wartość w jednym odpisie, w miesiącu przyjęcia do używania albo w miesiącu następnym (art. 16f ust. 3 ustawy o CIT). Opcja jest dostępna tylko dla składników o wartości początkowej do 10 000 zł.
- Wartość niematerialna i prawna – zamiast symbolu KŚT wybierasz rodzaj, np. licencję na program komputerowy, i podajesz okres amortyzacji w miesiącach. Aplikacja liczy z niego stawkę i pilnuje minimalnego okresu z art. 16m ustawy o CIT – dla licencji na programy komputerowe to 24 miesiące.
Data wpisu do wykazu a ujawnienie
Jeżeli zostawisz Datę wpisu do wykazu pustą, składnik trafi do wykazu z dzisiejszą datą. Gdy ta data wypada później niż miesiąc przyjęcia do używania, aplikacja potraktuje składnik jako ujawniony – odpisy zaczną się dopiero od miesiąca po wpisie. Dlatego przy składniku przyjętym do używania w poprzednim miesiącu wpisz datę wpisu z tamtego miesiąca, jeżeli rzeczywiście wtedy go zaewidencjonowano.
Składniki sprzed 2026 roku
Majątek zaewidencjonowany przed pierwszym rokiem prowadzonym w aplikacji wprowadzasz z dotychczasowym umorzeniem:
- w polu Odpisy dokonane do… (z datą końca roku poprzedzającego pierwszy rok w aplikacji, np. 31.12.2025) wpisz sumę odpisów z poprzednich lat – plan obejmie tylko pozostałą część,
- przy Dowodzie OT możesz wybrać Brak numeru (sprzed 2026) – wykaz może nie zawierać numeru dowodu przyjęcia dla składników wprowadzonych do wykazu przed 1 stycznia 2026 r. (§ 17 rozporządzenia dla organizacji pozarządowych, § 16 dla kół gospodyń wiejskich),
- powiązany koszt nie jest wymagany, jeżeli zakup przypada na rok spoza aplikacji.
Dowód OT i karta składnika
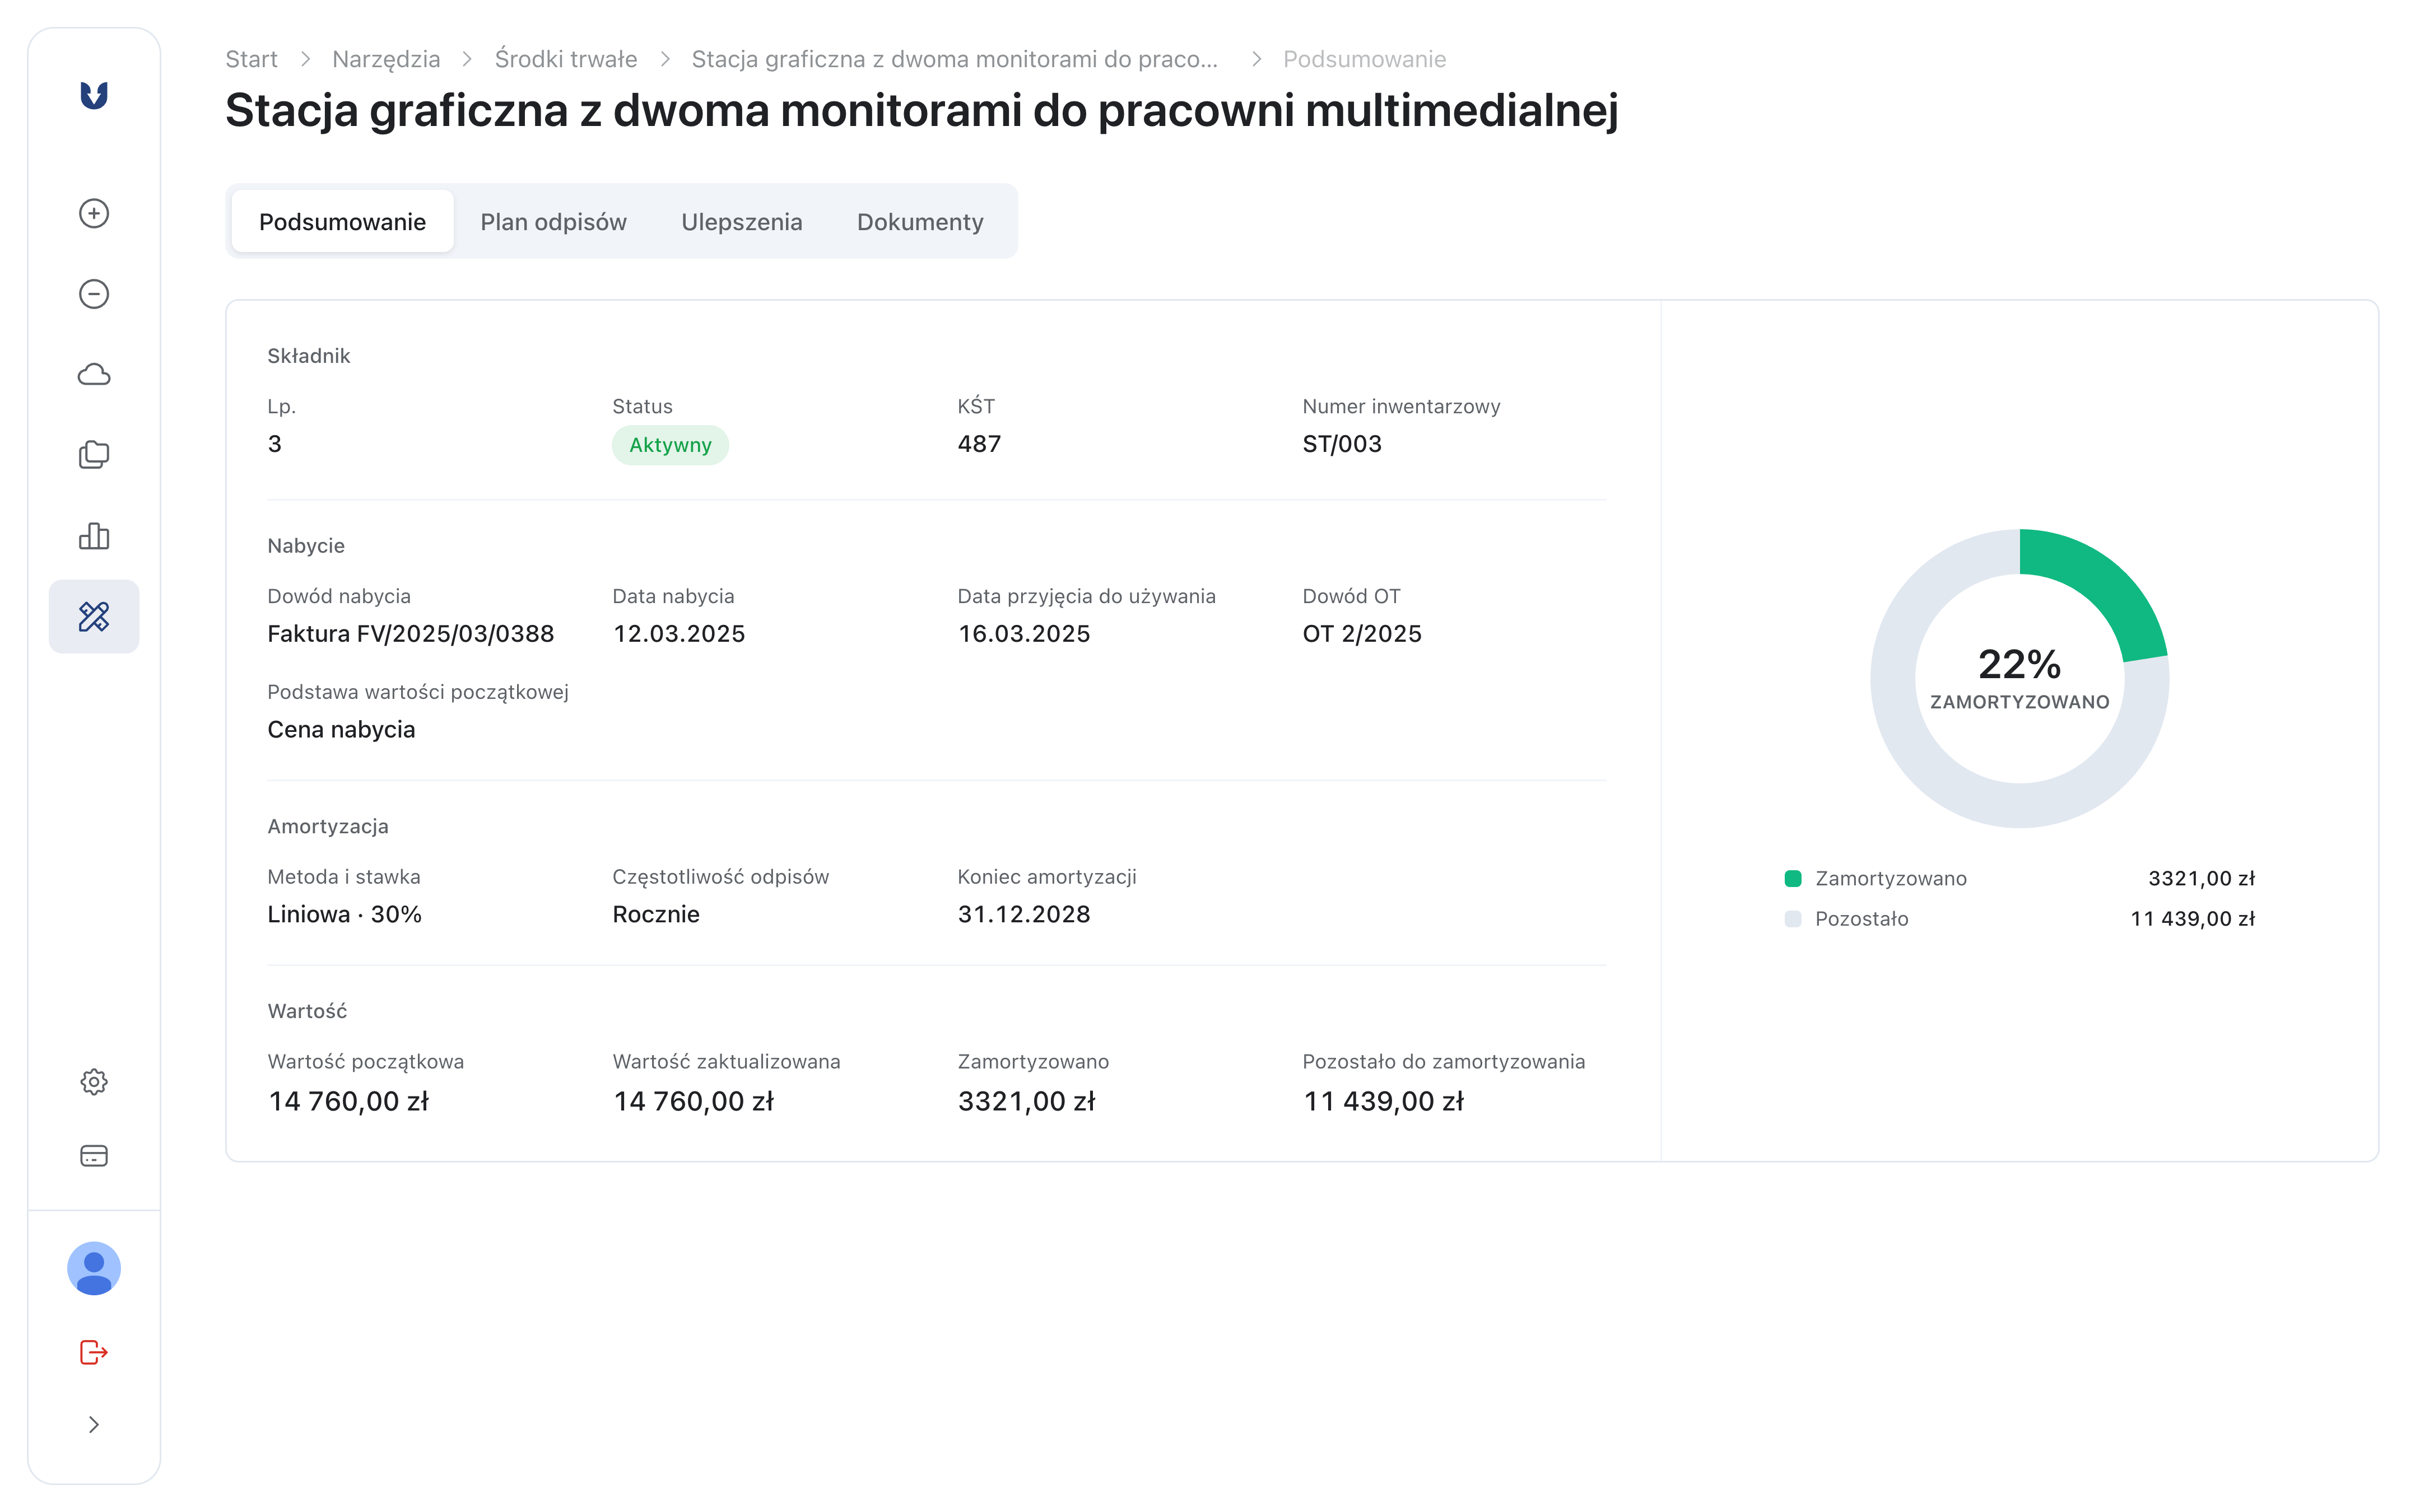
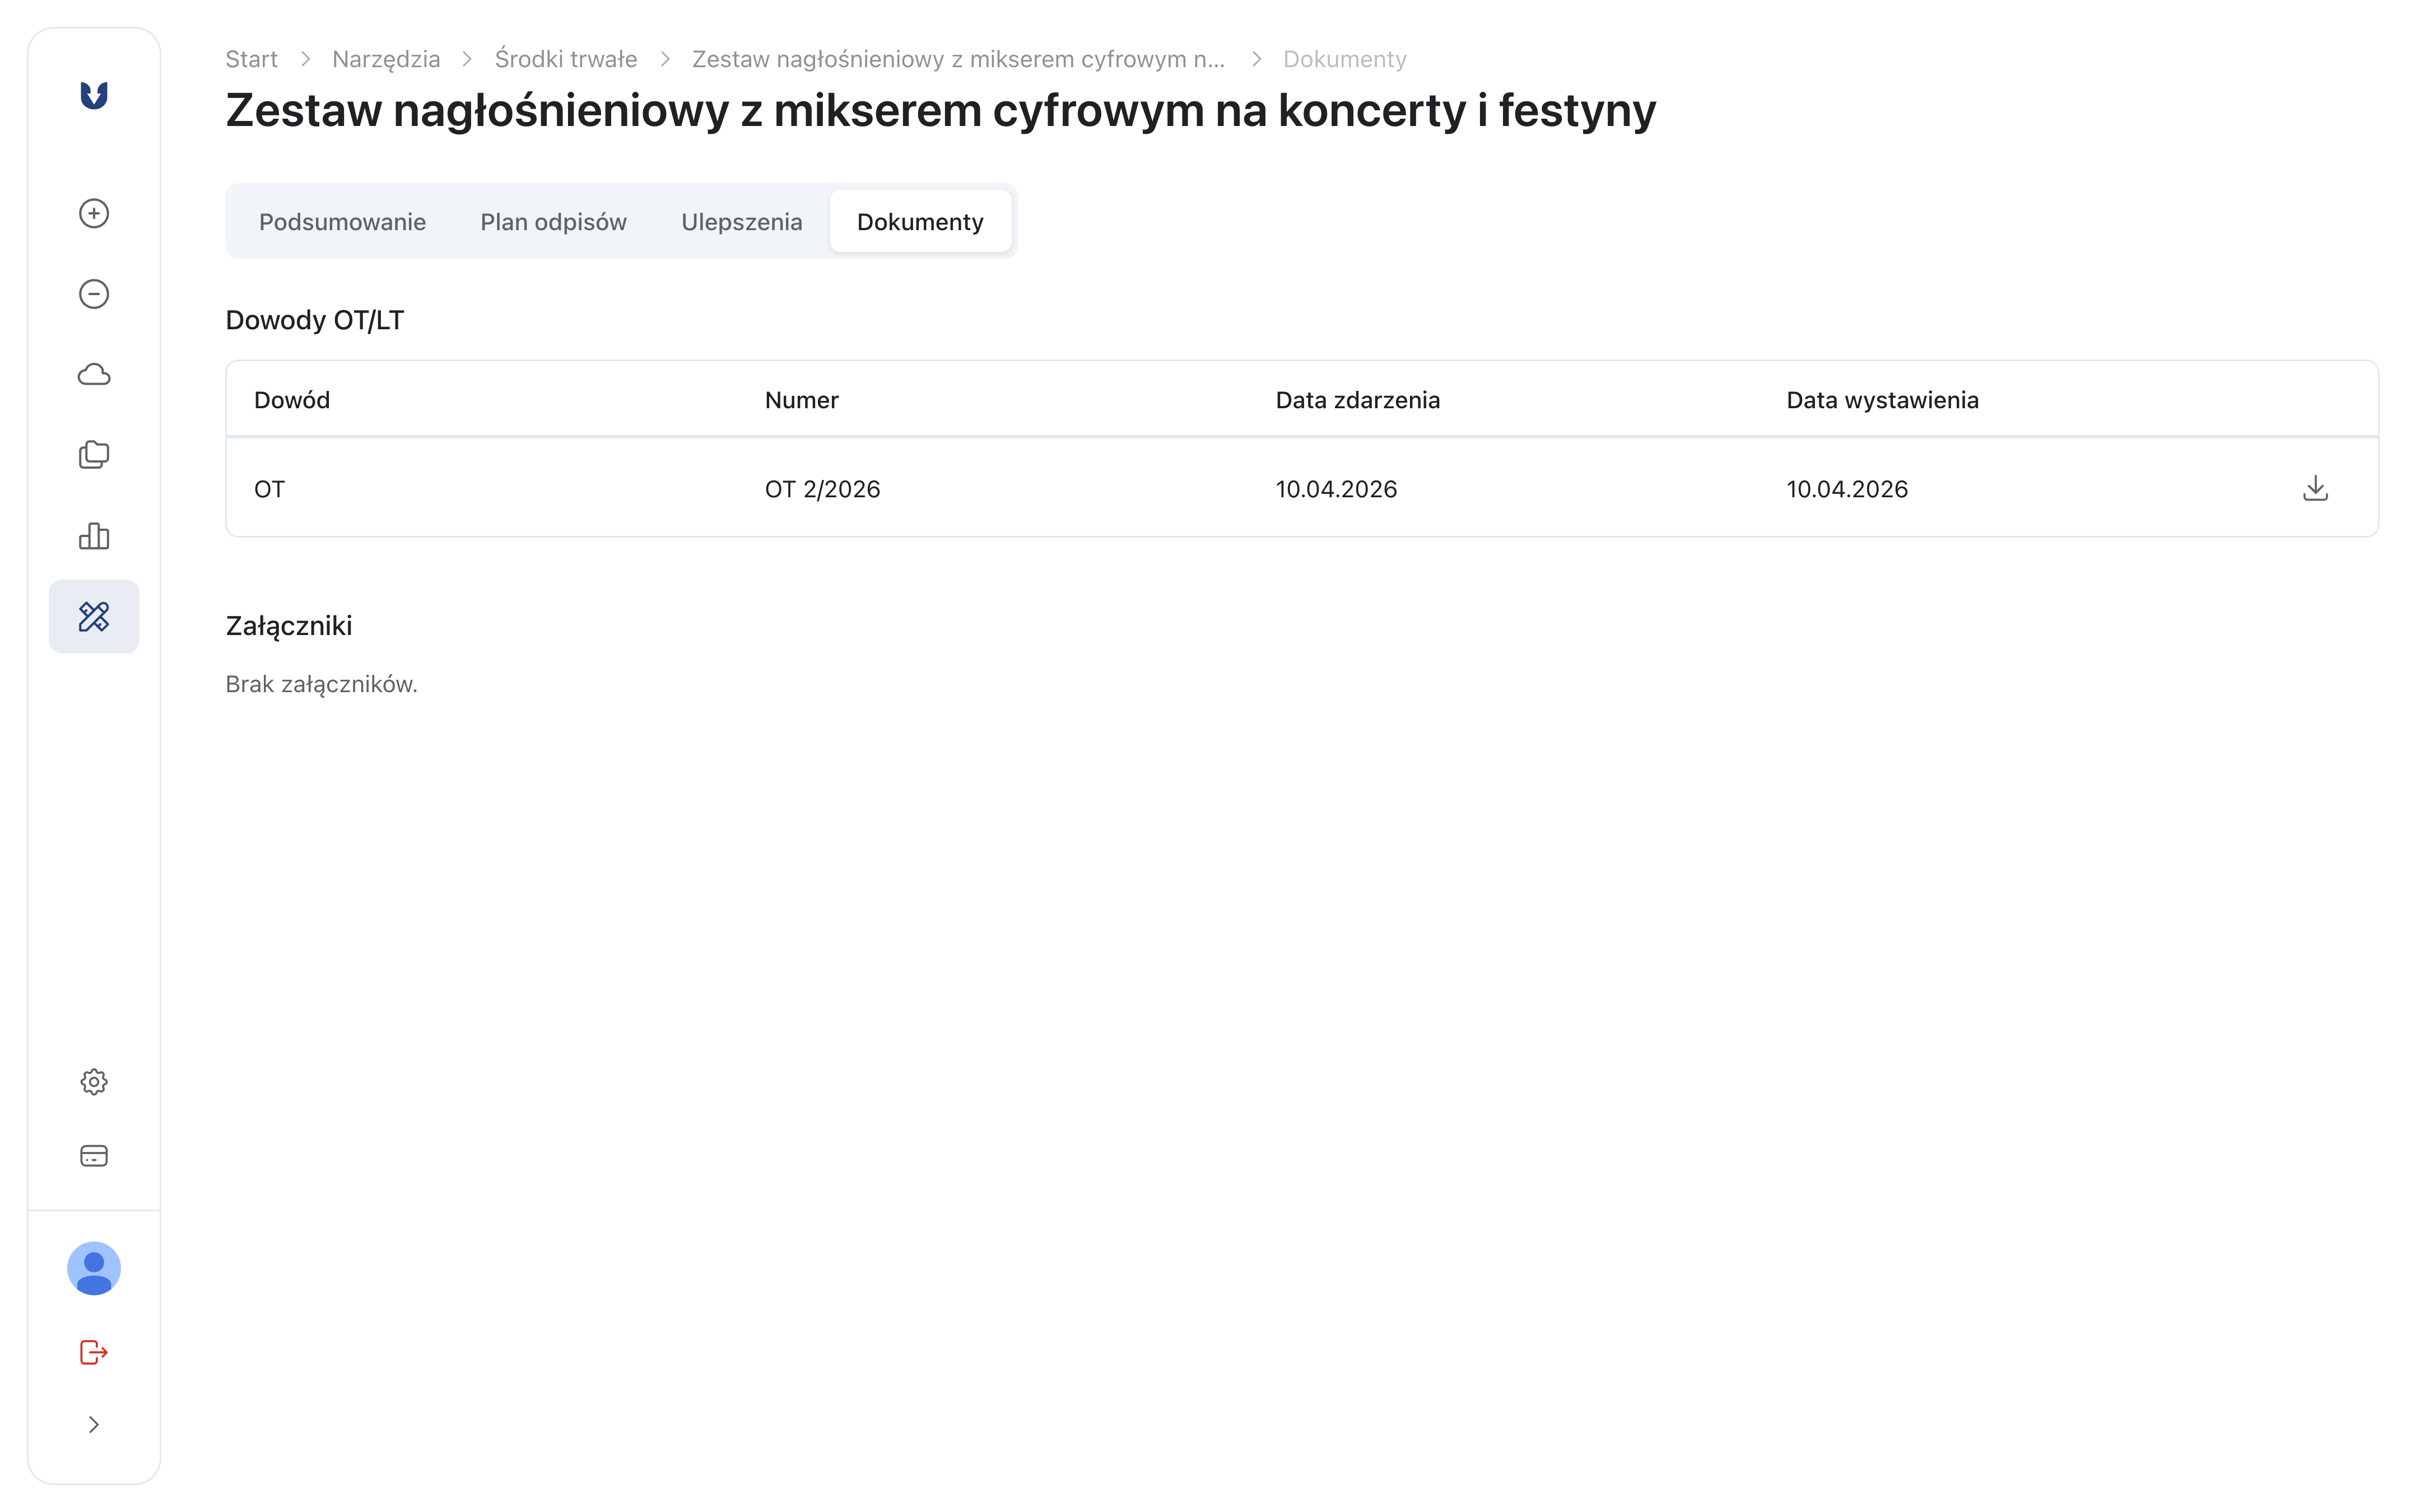
Po zapisaniu otwiera się karta składnika z zakładkami Podsumowanie, Plan odpisów, Ulepszenia i Dokumenty. Dowód OT w PDF pobierzesz w zakładce Dokumenty. Numery dowodów nadawane są z serii Dowody przyjęcia środka trwałego, widocznej w Ustawienia → Serie numeracji.
Późniejsze wydatki na przebudowę, rozbudowę czy modernizację dodasz w zakładce Ulepszenia. Powiększają wartość początkową, jeżeli w roku podatkowym ich suma przekracza 10 000 zł (art. 16g ust. 13 ustawy o CIT). Gdy składnik zostanie sprzedany albo zlikwidowany, wykreślisz go z wykazu – opisuje to poradnik Zbycie i likwidacja środka trwałego.